Viernes, 23 de octubre de 2026


COMPETITIVIDAD
Cuatro reformas fiscales para impulsar la innovación en España
España es un país que cuenta con incentivos fiscales a la I+D+i, pero por su complejidad, las limitaciones para convertir las deducciones en liquidez y la inseguridad jurídica, existe una importante dificultad para su aprovechamiento. Dispuestos a cambiar esta situación, cinco responsables fiscales de empresas de la Fundación I+E plantean cuatro reformas para adaptar el sistema a la realidad tecnológica y atraer inversión.
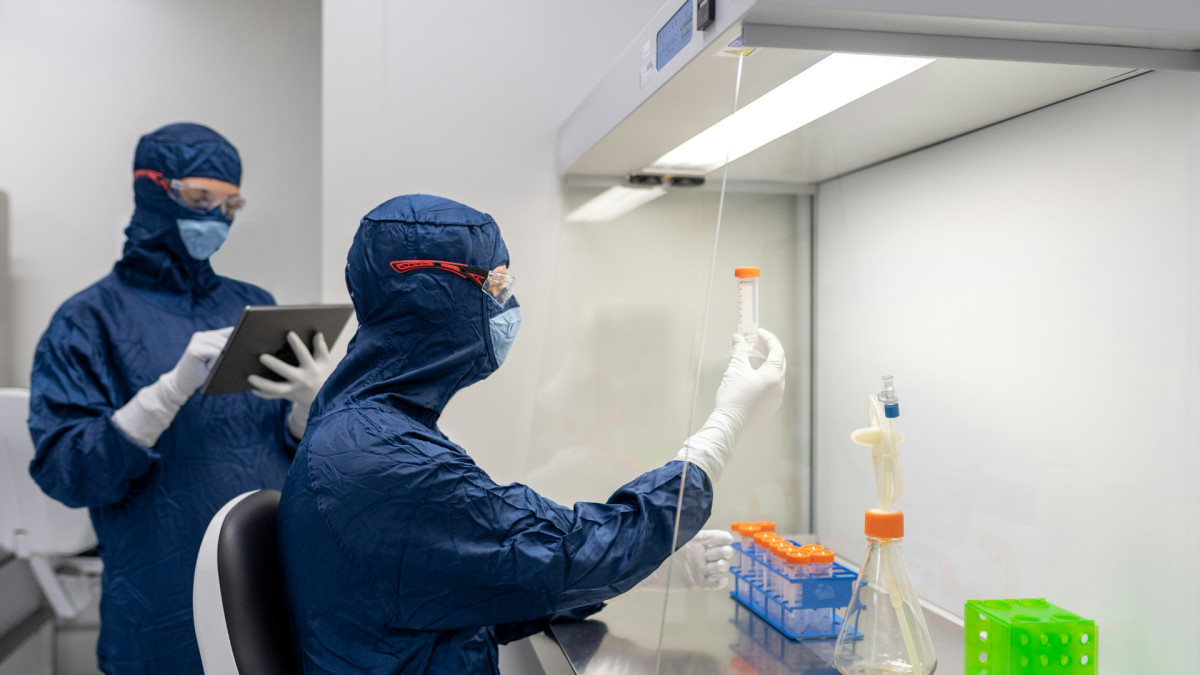
Personal científico con trajes de protección trabajando en instalaciones industriales farmacéuticasUnsplash / Shanjir H
La transformación tecnológica es una realidad ineludible en el entorno económico y social actual. Ser uno de los países que la lideren es a la vez la única opción y la gran oportunidad que atesora España para generar un crecimiento económico sostenible, para generar empleo de calidad y para avanzar en nuestro Estado del bienestar.
Para ello, necesitamos determinación y un proyecto común de país que se traduzca en ambiciosas políticas públicas; en inversión empresarial que aborde grandes proyectos innovadores y transformadores; en aprovechar el talento que tenemos y formar a los profesionales cualificados que demandan las empresas; en consolidar nuestro potencial en sectores emergentes como la biotecnología, las energías renovables o la industria aeroespacial. Y, por supuesto, necesitamos también un marco fiscal que respalde y potencie ese impulso.
Si hablamos de innovación y de inversión empresarial, es ineludible que nos refiramos a una herramienta fundamental: el incentivo fiscal a las actividades de I+D+i. Es la palanca principal que tiene el Estado para estimular y atraer inversión privada en innovación.
Los principios que deben regir los incentivos fiscales a la innovación para que resulten eficaces son: simplicidad administrativa, reduciendo fricciones y controversias interpretativas; inmediatez, de manera que acelere la decisión de las empresas en la ejecución de la inversión; seguridad jurídica, con criterios estables y verificables que eviten controversias y litigios futuros de forma que las empresas puedan proyectar sus decisiones de inversión en el tiempo con garantías; y monetización efectiva, de forma que se asegure la liquidez necesaria a aquellas empresas que, siendo intensivas en actividades innovadoras, carezcan de los beneficios suficientes para beneficiarse del incentivo fiscal generado.
En efecto, el sistema presenta diversas limitaciones estructurales. Entre ellas, la complejidad técnica para acreditar las actividades de I+D+i y los costes de cumplimiento. Asimismo, el régimen necesita actualizarse: seguimos con una definición fiscal anticuada, no acorde con la realidad tecnológica actual, insuficientemente adaptada al software, la IA y los nuevos modelos de innovación. Además, existe todavía una diferencia significativa entre las deducciones generadas y las efectivamente aplicadas debido a la incapacidad de las empresas para beneficiarse de forma real del incentivo. Se genera, además, una creciente incertidumbre como consecuencia de las comprobaciones tributarias, llevadas a cabo incluso una vez que las inversiones están ya realizadas, lo que sume a muchas empresas en una inseguridad jurídica que resulta disuasoria. Tengamos en cuenta que, para compañías multinacionales, la confianza en un marco jurídico e interpretativo seguro es prioritaria a la hora de decidir dónde localizar sus inversiones.
Las empresas que invertimos en proyectos estratégicos de innovación en España desde hace décadas conocemos bien los argumentos que tenemos para traer dichas inversiones generadoras de riqueza, conocimiento y empleo a nuestro país. Pero también sabemos en qué aspectos debemos mejorar para ser más competitivos frente a los países que están acelerando en la carrera de la innovación. De ahí que planteemos algunas medidas como las que detallamos a continuación.
De acuerdo con dicho régimen, el financiador aporta fondos para sufragar total o parcialmente el proyecto ejecutado por el desarrollador. Este, que posee recursos financieros limitados, cede al financiador el aprovechamiento de la deducción generada sin obligación de devolución de las cantidades financiadas. Se generaría, a su vez, un ecosistema de cooperación entre empresas que incentivaría una economía intensiva en actividades de I+D+i.
Por ello, sería necesario establecer una certeza sobre el alcance de los informes motivados que emite el Ministerio de Ciencia en los proyectos de I+D+i que le son presentados para su certificación. Esa certeza debe abarcar no solamente los aspectos técnicos (calificación como I+D o como IT), sino también los aspectos económicos (cuantificación de bases y gastos elegibles), de forma que resulten vinculantes para la Agencia Tributaria, eliminando cualquier litigiosidad futura que desincentive la actividad innovadora.
Para ello, necesitamos determinación y un proyecto común de país que se traduzca en ambiciosas políticas públicas; en inversión empresarial que aborde grandes proyectos innovadores y transformadores; en aprovechar el talento que tenemos y formar a los profesionales cualificados que demandan las empresas; en consolidar nuestro potencial en sectores emergentes como la biotecnología, las energías renovables o la industria aeroespacial. Y, por supuesto, necesitamos también un marco fiscal que respalde y potencie ese impulso.
Si hablamos de innovación y de inversión empresarial, es ineludible que nos refiramos a una herramienta fundamental: el incentivo fiscal a las actividades de I+D+i. Es la palanca principal que tiene el Estado para estimular y atraer inversión privada en innovación.
Los principios que deben regir los incentivos fiscales a la innovación para que resulten eficaces son: simplicidad administrativa, reduciendo fricciones y controversias interpretativas; inmediatez, de manera que acelere la decisión de las empresas en la ejecución de la inversión; seguridad jurídica, con criterios estables y verificables que eviten controversias y litigios futuros de forma que las empresas puedan proyectar sus decisiones de inversión en el tiempo con garantías; y monetización efectiva, de forma que se asegure la liquidez necesaria a aquellas empresas que, siendo intensivas en actividades innovadoras, carezcan de los beneficios suficientes para beneficiarse del incentivo fiscal generado.
"El incentivo fiscal a las actividades de I+D+i es la palanca principal que tiene el Estado para estimular y atraer inversión privada en innovación"A este respecto, España cuenta con un razonable marco de incentivos para las actividades de I+D+i, con hasta 59 céntimos de retorno potencial por cada euro invertido en I+D. Prueba de ello es que los informes motivados que emite el Ministerio de Ciencia, Innovación y Universidades han crecido desde 4.414 en 2014 hasta 11.085 en 2024, último dato oficial del que disponemos. Sin embargo, diferentes estudios destacan también nuestro sistema como uno de los más revisionistas.
En efecto, el sistema presenta diversas limitaciones estructurales. Entre ellas, la complejidad técnica para acreditar las actividades de I+D+i y los costes de cumplimiento. Asimismo, el régimen necesita actualizarse: seguimos con una definición fiscal anticuada, no acorde con la realidad tecnológica actual, insuficientemente adaptada al software, la IA y los nuevos modelos de innovación. Además, existe todavía una diferencia significativa entre las deducciones generadas y las efectivamente aplicadas debido a la incapacidad de las empresas para beneficiarse de forma real del incentivo. Se genera, además, una creciente incertidumbre como consecuencia de las comprobaciones tributarias, llevadas a cabo incluso una vez que las inversiones están ya realizadas, lo que sume a muchas empresas en una inseguridad jurídica que resulta disuasoria. Tengamos en cuenta que, para compañías multinacionales, la confianza en un marco jurídico e interpretativo seguro es prioritaria a la hora de decidir dónde localizar sus inversiones.
Las empresas que invertimos en proyectos estratégicos de innovación en España desde hace décadas conocemos bien los argumentos que tenemos para traer dichas inversiones generadoras de riqueza, conocimiento y empleo a nuestro país. Pero también sabemos en qué aspectos debemos mejorar para ser más competitivos frente a los países que están acelerando en la carrera de la innovación. De ahí que planteemos algunas medidas como las que detallamos a continuación.
Actualizar la definición de I+D+i
La definición vigente incorpora el concepto de "software avanzado", pero mantiene incertidumbre técnica y fiscal sobre su encaje práctico y no refleja plenamente la realidad de los proyectos actuales, fundamentalmente la IA. Por ello, proponemos adaptar esa definición fiscal y eliminar las restricciones prácticas al software cuando sea parte sustancial de proyectos de IA, modelos predictivos, algoritmos o automatización avanzada. Asimismo, sería necesario que se alineen los criterios de calificación con el ciclo real del desarrollo tecnológico: datos, entrenamiento, validación, integración y despliegue de soluciones avanzadas.Mejora del régimen de monetización
La monetización de incentivos fiscales (o cashback fiscal) permite a las empresas optar por anticipar el valor económico de las deducciones por I+D+i generadas cuando no poseen suficiente cuota íntegra en el Impuesto sobre Sociedades para aplicar el importe del incentivo generado en su totalidad. Esta decisión obliga, sin embargo, a renunciar a un 20% de la deducción generada, limita el importe máximo de la monetización a tres millones de euros (cinco millones en algunos casos) y se requiere a la empresa el mantenimiento de la plantilla contratada durante al menos los tres años siguientes."Proponemos eliminar las restricciones prácticas al 'software' cuando sea parte sustancial de proyectos de IA, modelos predictivos, algoritmos o automatización avanzada"Con el fin de hacer más flexible este régimen, estimular a las empresas y equipararnos con regímenes más atractivos en países de nuestro entorno, nuestra propuesta consiste en reducir la pérdida del 20% al 10%, incluso eliminarla; elevar el límite actual a 10 millones de euros, lo cual supondría un impulso esencial a las decisiones de inversión de gran calado; y atenuar los requisitos de mantenimiento del empleo, en el marco de un mercado laboral altamente cualificado y cada vez más flexible.
Un régimen de "financiación privada compartida"
Además de acortar plazos y facilitar una recuperación más inmediata del crédito fiscal, sería recomendable complementar dicho sistema con un régimen en el que la financiación privada apoye las iniciativas innovadoras de empresas. Sugerimos un sistema en el que tanto el financiador como el desarrollador de la actividad innovadora resulten beneficiados, similar al que rige ya en los territorios forales.De acuerdo con dicho régimen, el financiador aporta fondos para sufragar total o parcialmente el proyecto ejecutado por el desarrollador. Este, que posee recursos financieros limitados, cede al financiador el aprovechamiento de la deducción generada sin obligación de devolución de las cantidades financiadas. Se generaría, a su vez, un ecosistema de cooperación entre empresas que incentivaría una economía intensiva en actividades de I+D+i.
Mayor seguridad jurídica
Cuando hablamos de grandes proyectos innovadores y transformadores, toda apuesta que haga una empresa conlleva un riesgo. Pero, más allá de la incertidumbre que depare el mercado, es necesario minimizar la incertidumbre administrativa y legal.Por ello, sería necesario establecer una certeza sobre el alcance de los informes motivados que emite el Ministerio de Ciencia en los proyectos de I+D+i que le son presentados para su certificación. Esa certeza debe abarcar no solamente los aspectos técnicos (calificación como I+D o como IT), sino también los aspectos económicos (cuantificación de bases y gastos elegibles), de forma que resulten vinculantes para la Agencia Tributaria, eliminando cualquier litigiosidad futura que desincentive la actividad innovadora.
"Más allá de la incertidumbre que depare el mercado, es necesario minimizar la incertidumbre administrativa y legal"A lo que aspiramos, en definitiva, es a un incentivo fiscal a las actividades de I+D+i adaptado a la economía actual, digital, monetizable, financiable y no neutralizado por regulaciones restrictivas o excesos revisionistas. Y, más allá, a asentar un marco fiscal estable y predecible que acompañe de manera efectiva a la transformación tecnológica en la que estamos inmersos y nos impulse para ser actores principales de ella.
Marta Moreno de Alborán
Senior Tax Counsel en HP
Especializada en la fiscalidad de sociedades y de sus socios, lleva más de dos décadas dedicada a la planificación fiscal internacional.
Soraya Gamonal
Directora de Deloitte Legal
Cuenta con más de 20 años de experiencia profesional en empresas de consultoría, incluyendo roles internacionales y responsabilidades de gestión de países. Ha trabajado en el escalado de la línea de negocio de financiación pública de la I+D+i Y ha dirigido equipos de más de 50 profesionales gestionando la captación de fondos por valor superior a €1Bn.
Pablo Navazo
Director regional de impuestos para España y Portugal en Alstom
Es experto en fiscalidad internacional y derecho tributario. Actualmente, es director regional de impuestos para España y Portugal en Alstom.
Antonio Queizán
Director fiscal en Ericsson
Su cargo atañe a las responsabilidades de Ericsson en Iberia, Francia, Bélgica, Luxemburgo y el norte de África.
Ahora en portada
23 de octubre de 2026
23 de octubre de 2026
23 de octubre de 2026
Noticias relacionadas
Hace 5 semanas
ASML y el dilema tecnológico de Occidente
Hace 3 semanas
El presidente de Ericsson España: "Si los europeos no protegemos lo nuestro, ¿quién lo va a proteger?"
Hace 20 semanas