Martes, 10 de noviembre de 2026


TRANSPORTE
Lo que necesita el tren en España
España tiene la mayor red de alta velocidad de Europa, pero no ha invertido con la misma ambición en conservarla. "Una red ferroviaria no se conserva a trompicones", advierte Antonio Castrillón, economista y profesor adjunto en IE University, quien compara la inversión española con la de otros países y muestra cuánto pesa todavía la construcción de nuevas líneas frente al mantenimiento de las existentes.
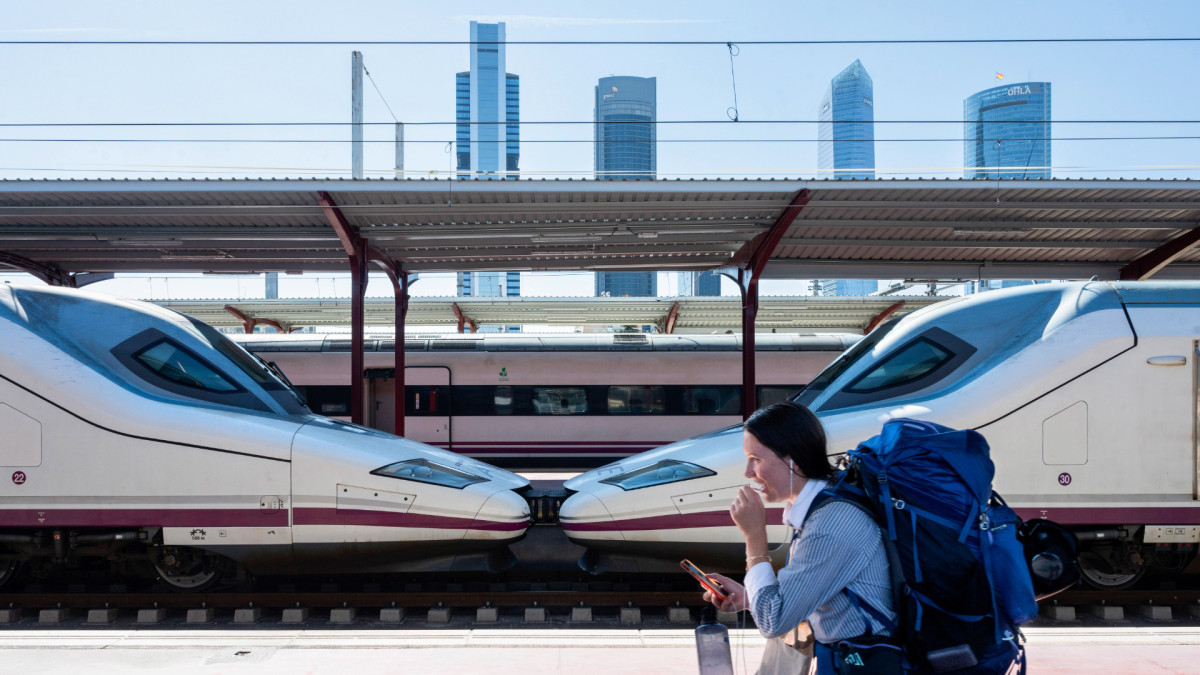
Un tren de alta velocidad en la estación de Chamartín (Madrid).Xavi Lopez / Zuma Press / Europa Press
Nunca habían viajado tantos españoles en tren de alta velocidad, ni lo habían hecho tan barato. Y, sin embargo, 2026 quedará como uno de los años más negros del ferrocarril español. El descarrilamiento de Adamuz (Córdoba), en enero, y el choque entre dos trenes de alta velocidad en Urda (Toledo), en octubre, dejaron 115 muertos. En Gelida (Barcelona), un tren de Rodalies chocó contra un muro caído sobre la vía y murió un maquinista en prácticas.
Que esta sucesión de accidentes llegue apenas cinco años después de la liberalización de la alta velocidad ha reabierto un debate de fondo: si abrir la alta velocidad a la competencia ha deteriorado la seguridad y el servicio, o si el problema es anterior y de otra naturaleza. De la respuesta depende dónde se ponga el foco: en quién opera los trenes o en el estado de la vía por la que circulan. En España, esa vía es casi toda estatal y la gestiona Adif, con independencia de las competencias que algunas comunidades tienen sobre servicios como Rodalies. Los datos permiten separar ambas cuestiones.
Por lo que se conoce, ninguno de los tres apunta a la entrada de nuevos operadores. En los tres interviene, en cambio, la infraestructura o su gestión: un carril, un talud y un sistema de señalización con más de tres décadas.
Los efectos sobre la demanda y los precios han sido rápidos. El tren transportó en España 547 millones de viajeros en 2025, según la Comisión Nacional de los Mercados y la Competencia (CNMC), y más de ocho de cada diez lo hicieron en Cercanías. La competencia afecta a una parte menor, pero creciente, de ese total. Los servicios comerciales de larga distancia, los únicos abiertos a nuevos operadores, transportaron 49 millones de personas en 2024, un 42% más que en 2019. Ocho de cada diez, 39,6 millones, viajaron en alta velocidad, y el resto en trenes convencionales de larga distancia o internacionales. En 2025, la alta velocidad sumó 44,5 millones de viajeros, el doble que antes de la liberalización. Lo que paga de media cada viajero en los corredores con competencia bajó un 33% entre 2019 y 2024, y un 44% descontando la inflación.
Los dos casos más reveladores son los de Suiza y Alemania, porque ambos tienen operadores públicos y resultados opuestos. Suiza es el país europeo donde más se viaja en tren, 2.544 kilómetros por habitante al año, más del triple que en España. En 2025, el 94,1% de sus trenes llegó a la hora y sus usuarios puntuaron a SBB con 77,7 sobre 100 en la encuesta que supervisa el Gobierno federal. Ese año, el Estado destinó a su red ferroviaria 594 euros por habitante. En Alemania, en cambio, la puntualidad de los trenes de larga distancia del operador público, Deutsche Bahn, cayó al 60,1% en 2025, y sus clientes le dan una valoración apenas intermedia en sus encuestas de satisfacción. La propia compañía lo atribuye sobre todo a las obras en una red envejecida tras años de inversión escasa. El Estado le dedicaba 56 euros por habitante hace una década, frente a 222 en 2025. Austria, donde la pública ÖBB gestiona la vía y concentra casi todo el tráfico de viajeros, invirtió 359 euros por habitante, llevó a la hora al 94,1% de sus trenes de viajeros, batió su récord de pasajeros y fue en 2025 el tercer país de la UE en kilómetros recorridos en tren por habitante. Estas cifras, que calcula la asociación alemana Allianz pro Schiene, recogen la inversión estatal en toda la red ferroviaria, no solo en la alta velocidad. En España, la inversión pública en el sector equivale a unos 100 euros por habitante, según los datos del Ministerio de Transportes, y eso incluyendo la construcción de nuevas líneas.
El problema no es solo cuánto se ha invertido, sino en qué. España tiene la mayor red de alta velocidad de Europa, con unos 3.300 kilómetros, y la ha construido dando prioridad a ampliarla antes que a conservarla. Entre 2018 y 2022, solo 16 de cada 100 euros gastados en alta velocidad se destinaron a mantener y renovar las líneas existentes; los otros 84 fueron a construir líneas nuevas, según la Comisión Europea. En Francia, el mantenimiento se llevó 34 de cada 100 euros; en Alemania, 36,5, y en Italia, 40. En 2024, la proporción apenas había cambiado: Adif Alta Velocidad invirtió 1.781 millones y el Ministerio cifra en 475 millones el mantenimiento de esa red, una proporción todavía muy inferior a la de Francia, Alemania o Italia.
Además, la inversión en mantenimiento no ha seguido el ritmo del tráfico. Entre 2017 y 2025, el gasto en mantener cada kilómetro de alta velocidad apenas aumentó un 6% en términos reales, según los datos de Adif. En un periodo similar, entre 2019 y 2024, el número de trenes que circulan por cada kilómetro creció un 42%, según la CNMC. Dicho de otro modo, cada tren que pasa hoy por la red de alta velocidad cuenta, de forma aproximada, con una cuarta parte menos de gasto en mantenimiento que hace seis años. El tráfico ha crecido, pero la inversión pública en conservación no lo ha acompañado.
El desequilibrio es todavía más llamativo entre servicios. Según la AIReF, entre 1990 y 2018 se invirtieron 55.888 millones de euros en alta velocidad y "solo" 3.600 millones en Cercanías. Es decir, por cada euro destinado a los trenes de cercanías, más de quince fueron a la alta velocidad. Y, sin embargo, Cercanías transporta hoy diez veces más viajeros. La pauta no ha cambiado del todo: del Plan de Cercanías de la Comunitat Valenciana 2017-2025 se ejecutó menos de la mitad de lo previsto.
Esa baja intensidad tiene un coste, porque la alta velocidad es una tecnología cara. En España, cada kilómetro costó de media 14,7 millones de euros, según la AIReF, y el Tribunal de Cuentas Europeo estimaba en 2018 que una línea debería transportar unos nueve millones de viajeros al año para justificar la inversión. En España, con las cifras de viajeros que publica la CNMC, solo dos líneas alcanzan ese umbral. La primera es Madrid-Barcelona, con 14,4 millones de viajeros en 2025. La segunda es la línea Madrid-Sevilla, pero por una razón particular: entre Madrid y Córdoba, por sus vías circulan también los trenes que van a Málaga, de modo que ese tramo suma cerca de 12 millones de viajeros, 5,9 millones con destino a Sevilla y 5,8 millones con destino a Málaga. El resto queda por debajo. Madrid-Valencia transportó 6,2 millones y Madrid-Alicante, 4,5. Las líneas del norte y el noroeste, según la AIReF, registran una demanda aún menor.
La baja ocupación tiene, con todo, dos lecturas. Por un lado, la red española no se desgasta más que otras por exceso de tráfico. Los países con más trenes por kilómetro son también los que más invierten en ella. Y, por otro, la liberalización ha empezado a llenar esa capacidad ociosa, aunque, como se ha visto, sin que la conservación creciera al mismo ritmo.
La segunda es ampliar la red con criterio. España no necesita más kilómetros de alta velocidad por sistema, pero sí invertir allí donde la demanda lo justifica. Es decir, en Cercanías, que mueve a ocho de cada diez viajeros, y en los nudos y corredores donde la red ya está al límite. La Ley de Movilidad Sostenible de 2025 condiciona las nuevas inversiones estatales a un estudio de rentabilidad económica, social y ambiental y prevé revisar sus resultados cinco años después de su puesta en servicio. Su eficacia dependerá de que esas evaluaciones pesen de verdad en las decisiones, algo que, según la AIReF, faltó en los planes anteriores.
El caso más visible es el del puerto de Algeciras, el primero de España por volumen total, con 100,7 millones de toneladas y 4,7 millones de contenedores en 2025. Está junto al estrecho de Gibraltar, por donde pasa buena parte del comercio marítimo entre Asia y Europa. Sin embargo, la línea que lo une con el resto de la red, los 176 kilómetros entre Algeciras y Bobadilla, sigue sin electrificar; Adif licitó en mayo de 2026 la electrificación del tramo Ronda-Algeciras, con un plazo de casi tres años. Al otro lado del Estrecho, el puerto marroquí de Tánger Med, que no ha dejado de ampliarse, movió 11,1 millones de contenedores en 2025, más que Algeciras y Valencia juntos, y Marruecos prevé poner en marcha a finales de este año un segundo gran puerto en Nador, con capacidad inicial para cinco millones de contenedores.
Buena parte del tráfico de Algeciras es transbordo. Esto es, contenedores que cambian de barco sin entrar en la península. Convertirlo en actividad logística e industrial en el interior exige conexiones ferroviarias competitivas. Si los corredores Mediterráneo y Atlántico se completan, algo que la UE fijó para 2030 pero que el Tribunal de Cuentas Europeo ya considera inalcanzable en ese plazo, los puertos del sur y del este podrían competir con los del norte de Europa como puerta de entrada al continente, y las plataformas logísticas del interior ganarían peso como nudos de distribución. Es quizá la mayor oportunidad que ofrece la posición geográfica de España, y depende, como la de los viajeros, de la vía.
Que esta sucesión de accidentes llegue apenas cinco años después de la liberalización de la alta velocidad ha reabierto un debate de fondo: si abrir la alta velocidad a la competencia ha deteriorado la seguridad y el servicio, o si el problema es anterior y de otra naturaleza. De la respuesta depende dónde se ponga el foco: en quién opera los trenes o en el estado de la vía por la que circulan. En España, esa vía es casi toda estatal y la gestiona Adif, con independencia de las competencias que algunas comunidades tienen sobre servicios como Rodalies. Los datos permiten separar ambas cuestiones.
Tres accidentes, tres causas
Las investigaciones siguen abiertas, pero las primeras conclusiones apuntan a causas distintas. En Adamuz, la Comisión de Investigación de Accidentes Ferroviarios sitúa el origen en una rotura de carril, en un tramo que Adif había renovado en mayo de 2025 y que, según el Ministerio de Transportes, había superado todos los controles posteriores. En Gelida, el detonante fue el desprendimiento de un muro tras lluvias intensas. En Urda, las primeras reconstrucciones apuntan a una caída del sistema de protección LZB, instalado en la línea Madrid-Sevilla en 1992 y pendiente de sustitución por el estándar europeo ERTMS, seguida de una autorización del centro de control para reanudar la marcha que el propio ministro calificó de "inexplicable".Por lo que se conoce, ninguno de los tres apunta a la entrada de nuevos operadores. En los tres interviene, en cambio, la infraestructura o su gestión: un carril, un talud y un sistema de señalización con más de tres décadas.
Lo que trajo la competencia
El debate arrastra, además, una confusión de términos. Lo que se ha hecho en España no es una privatización, que supondría transferir a manos privadas la propiedad de la infraestructura o del operador público, sino una liberalización, es decir, permitir que varias empresas compitan por prestar el servicio sobre una vía que sigue siendo pública. Adif sigue siendo estatal, Renfe también, y dos de los tres operadores de alta velocidad son filiales de empresas públicas extranjeras. Ouigo pertenece a la francesa SNCF, e Iryo está participada por Trenitalia, del grupo estatal italiano Ferrovie dello Stato."Ninguno de los tres accidentes apunta a la entrada de nuevos operadores. En los tres interviene, en cambio, la infraestructura o su gestión"España abrió la alta velocidad a la competencia en diciembre de 2020, en aplicación del cuarto paquete ferroviario europeo. No fue una excepción. Las mismas normas obligan a Francia, Alemania o Austria, cuyos operadores históricos siguen siendo públicos. Allí, sin embargo, la llama de la competencia apenas ha prendido: en Alemania no llega al 5% del mercado, en Austria se limita al eje Viena-Salzburgo y en Francia SNCF conserva más del 99%. España, en cambio, repartió la capacidad de la alta velocidad entre varios operadores, y Renfe ha bajado al 72% en apenas cuatro años.
Los efectos sobre la demanda y los precios han sido rápidos. El tren transportó en España 547 millones de viajeros en 2025, según la Comisión Nacional de los Mercados y la Competencia (CNMC), y más de ocho de cada diez lo hicieron en Cercanías. La competencia afecta a una parte menor, pero creciente, de ese total. Los servicios comerciales de larga distancia, los únicos abiertos a nuevos operadores, transportaron 49 millones de personas en 2024, un 42% más que en 2019. Ocho de cada diez, 39,6 millones, viajaron en alta velocidad, y el resto en trenes convencionales de larga distancia o internacionales. En 2025, la alta velocidad sumó 44,5 millones de viajeros, el doble que antes de la liberalización. Lo que paga de media cada viajero en los corredores con competencia bajó un 33% entre 2019 y 2024, y un 44% descontando la inflación.
"Lo que paga de media cada viajero en los corredores con competencia bajó un 33% entre 2019 y 2024, y un 44% descontando la inflación"La puntualidad, en cambio, ha caído. En las rutas con competencia, la proporción de trenes que llegaron con menos de cinco minutos cayó nueve puntos porcentuales hasta el 85,8% entre 2019 y 2024, y en los servicios de ancho variable, los que combinan vías de alta velocidad y convencionales, se desplomó hasta el 54%. La CNMC atribuye parte de ese deterioro al elevado número de obras en la red. Los viajeros ganaron en precio y en frecuencias, y perdieron en puntualidad por razones ligadas a la vía, no a los trenes ni al carácter público o privado de quien los opera. La competencia también ha aportado recursos. Los ingresos de Adif Alta Velocidad por el canon que pagan los operadores pasaron de 611 millones de euros en 2019 a 783 millones en 2024.
Lo que enseñan otros países
Si la titularidad de los operadores determinara la calidad del servicio, la experiencia europea lo reflejaría. No es así. Desde el Eurobarómetro de 2018 no existe una encuesta de satisfacción comparable entre países, pero los indicadores disponibles, como las encuestas nacionales, la puntualidad y el propio uso del tren, señal indirecta de confianza, apuntan en la misma dirección. Italia fue pionera en abrir la alta velocidad a competidores, con la entrada de Italo en 2012. Según un estudio de la Comisión Europea, el precio de los billetes bajó un 31% entre 2012 y 2024, y la demanda respondió. Italo ha pasado de 4 a unos 25 millones de viajeros al año, y Trenitalia figuró entre los operadores mejor valorados en la clasificación europea que elaboró en 2024 la organización Transport & Environment. Francia, donde la pública SNCF apenas tiene competencia, fue en 2025 el segundo país de la UE en kilómetros recorridos en tren por habitante.Los dos casos más reveladores son los de Suiza y Alemania, porque ambos tienen operadores públicos y resultados opuestos. Suiza es el país europeo donde más se viaja en tren, 2.544 kilómetros por habitante al año, más del triple que en España. En 2025, el 94,1% de sus trenes llegó a la hora y sus usuarios puntuaron a SBB con 77,7 sobre 100 en la encuesta que supervisa el Gobierno federal. Ese año, el Estado destinó a su red ferroviaria 594 euros por habitante. En Alemania, en cambio, la puntualidad de los trenes de larga distancia del operador público, Deutsche Bahn, cayó al 60,1% en 2025, y sus clientes le dan una valoración apenas intermedia en sus encuestas de satisfacción. La propia compañía lo atribuye sobre todo a las obras en una red envejecida tras años de inversión escasa. El Estado le dedicaba 56 euros por habitante hace una década, frente a 222 en 2025. Austria, donde la pública ÖBB gestiona la vía y concentra casi todo el tráfico de viajeros, invirtió 359 euros por habitante, llevó a la hora al 94,1% de sus trenes de viajeros, batió su récord de pasajeros y fue en 2025 el tercer país de la UE en kilómetros recorridos en tren por habitante. Estas cifras, que calcula la asociación alemana Allianz pro Schiene, recogen la inversión estatal en toda la red ferroviaria, no solo en la alta velocidad. En España, la inversión pública en el sector equivale a unos 100 euros por habitante, según los datos del Ministerio de Transportes, y eso incluyendo la construcción de nuevas líneas.
"Los dos casos más reveladores son los de Suiza y Alemania, porque ambos tienen operadores públicos y resultados opuestos"La conclusión es nítida. Sistemas públicos ofrecen resultados excelentes, como el suizo o el austriaco, y malos, como el alemán; mercados abiertos han logrado más viajeros y precios más bajos, como el italiano o el español. Lo que separa a los que mejor funcionan del resto no es quién vende el billete, sino cuánto y con qué regularidad se invierte en la vía.
Construir antes que conservar
La inversión pública en el ferrocarril español ha seguido una trayectoria de montaña rusa. Según el Ministerio de Transportes, alcanzó 8.772 millones de euros en 2009, cayó a 1.652 millones en 2016 y se ha recuperado hasta unos 5.000 millones en 2025, casi el triple que en 2018. Aun así, descontada la inflación, sigue siendo menos de la mitad que en 2009. Una red ferroviaria no se conserva a trompicones, sino con un flujo constante de inversión, y la AIReF advirtió en 2020 de que, desde 2012, lo invertido en infraestructuras de transporte no cubría siquiera su desgaste. Según la Fundación BBVA y el Instituto Valenciano de Investigaciones Económicas, entre 2016 y 2022, lo invertido en la red no bastó para compensar su depreciación, de modo que su valor se redujo.El problema no es solo cuánto se ha invertido, sino en qué. España tiene la mayor red de alta velocidad de Europa, con unos 3.300 kilómetros, y la ha construido dando prioridad a ampliarla antes que a conservarla. Entre 2018 y 2022, solo 16 de cada 100 euros gastados en alta velocidad se destinaron a mantener y renovar las líneas existentes; los otros 84 fueron a construir líneas nuevas, según la Comisión Europea. En Francia, el mantenimiento se llevó 34 de cada 100 euros; en Alemania, 36,5, y en Italia, 40. En 2024, la proporción apenas había cambiado: Adif Alta Velocidad invirtió 1.781 millones y el Ministerio cifra en 475 millones el mantenimiento de esa red, una proporción todavía muy inferior a la de Francia, Alemania o Italia.
Además, la inversión en mantenimiento no ha seguido el ritmo del tráfico. Entre 2017 y 2025, el gasto en mantener cada kilómetro de alta velocidad apenas aumentó un 6% en términos reales, según los datos de Adif. En un periodo similar, entre 2019 y 2024, el número de trenes que circulan por cada kilómetro creció un 42%, según la CNMC. Dicho de otro modo, cada tren que pasa hoy por la red de alta velocidad cuenta, de forma aproximada, con una cuarta parte menos de gasto en mantenimiento que hace seis años. El tráfico ha crecido, pero la inversión pública en conservación no lo ha acompañado.
"Cada tren que pasa hoy por la red de alta velocidad cuenta, de forma aproximada, con una cuarta parte menos de gasto en mantenimiento que hace seis años"En el conjunto de la red ferroviaria, que suma a la alta velocidad las líneas convencionales y de Cercanías, el gasto en conservación sí ha aumentado en los últimos años, pasando de 720 millones de euros en 2017 a 1.120 millones en 2025, según Adif, aunque una parte de ese aumento la absorbió la inflación acumulada, que en ese periodo (2017-2025) rondó el 25%, según el INE. Pero partía de muy abajo: en 2022, último año con datos comparables de la Comisión Europea, España dedicaba a mantener, renovar y mejorar su red unos 95.900 euros por kilómetro, la mitad de la media de la UE.
El desequilibrio es todavía más llamativo entre servicios. Según la AIReF, entre 1990 y 2018 se invirtieron 55.888 millones de euros en alta velocidad y "solo" 3.600 millones en Cercanías. Es decir, por cada euro destinado a los trenes de cercanías, más de quince fueron a la alta velocidad. Y, sin embargo, Cercanías transporta hoy diez veces más viajeros. La pauta no ha cambiado del todo: del Plan de Cercanías de la Comunitat Valenciana 2017-2025 se ejecutó menos de la mitad de lo previsto.
Kilómetros por llenar
Cabría pensar que la red española está saturada. Sin embargo, los datos indican lo contrario. En la alta velocidad, según la CNMC, circulaba en 2024 el equivalente a 58 trenes diarios por kilómetro de línea, frente a 96 en Francia y 248 en Italia. En el conjunto de la red ferroviaria, España transporta un 15% menos de viajeros por kilómetro de vía que la media de la UE.Esa baja intensidad tiene un coste, porque la alta velocidad es una tecnología cara. En España, cada kilómetro costó de media 14,7 millones de euros, según la AIReF, y el Tribunal de Cuentas Europeo estimaba en 2018 que una línea debería transportar unos nueve millones de viajeros al año para justificar la inversión. En España, con las cifras de viajeros que publica la CNMC, solo dos líneas alcanzan ese umbral. La primera es Madrid-Barcelona, con 14,4 millones de viajeros en 2025. La segunda es la línea Madrid-Sevilla, pero por una razón particular: entre Madrid y Córdoba, por sus vías circulan también los trenes que van a Málaga, de modo que ese tramo suma cerca de 12 millones de viajeros, 5,9 millones con destino a Sevilla y 5,8 millones con destino a Málaga. El resto queda por debajo. Madrid-Valencia transportó 6,2 millones y Madrid-Alicante, 4,5. Las líneas del norte y el noroeste, según la AIReF, registran una demanda aún menor.
"En la alta velocidad, según la CNMC, circulaba en 2024 el equivalente a 58 trenes diarios por kilómetro de línea, frente a 96 en Francia y 248 en Italia"La alta velocidad comercial española transportó en 2025 unos 13.000 viajeros por kilómetro de línea, o unos 17.000 si se suman los servicios de media distancia, frente a cerca de 59.000 en Francia en 2024. Solo la línea Tokio-Osaka, de 552 kilómetros, transportó 158 millones de viajeros en el ejercicio 2023, más del triple que toda la alta velocidad española en 2025. De ahí la conclusión de la AIReF de que la rentabilidad socioeconómica de los corredores españoles oscilaba "entre nula y mínima".
La baja ocupación tiene, con todo, dos lecturas. Por un lado, la red española no se desgasta más que otras por exceso de tráfico. Los países con más trenes por kilómetro son también los que más invierten en ella. Y, por otro, la liberalización ha empezado a llenar esa capacidad ociosa, aunque, como se ha visto, sin que la conservación creciera al mismo ritmo.
La vía, no el billete
No. Los datos no permiten atribuir los problemas del último año a un fallo del modelo. Los problemas no son atribuibles a la liberalización. La competencia ha duplicado los viajeros de la alta velocidad, ha abaratado los billetes en torno a un 40% en términos reales y ha empezado a llenar una red infrautilizada. Lo que sí revelan es una inversión irregular, volcada durante años en inaugurar nuevas líneas antes que en conservar las existentes, un gasto en mantenimiento por kilómetro que equivale a la mitad de la media europea y una red de alta velocidad cara de construir y de mantener que todavía no transporta los viajeros que la justificarían."La competencia ha duplicado los viajeros de la alta velocidad, ha abaratado los billetes en torno a un 40% en términos reales y ha empezado a llenar una red infrautilizada"Esos mismos datos encierran, sin embargo, una oportunidad. España dispone de una de las redes de alta velocidad más extensas del mundo, de una demanda que crece año tras año y de operadores dispuestos a competir por llenar sus trenes. Lo que le falta es una política que ponga esa red a trabajar a pleno rendimiento. Los datos sugieren cuatro prioridades.
Conservar, ampliar, conectar
La primera es dar al mantenimiento una financiación estable, que crezca al ritmo del tráfico. Es lo que comparten los sistemas suizo y austriaco: compromisos a varios años que no se renegocian en cada presupuesto. Suiza, además, vincula esa financiación al estado de la red. Alemania muestra el coste de reaccionar tarde. Hoy invierte cuatro veces más por habitante que hace una década y sus trenes siguen acumulando retrasos por las obras.La segunda es ampliar la red con criterio. España no necesita más kilómetros de alta velocidad por sistema, pero sí invertir allí donde la demanda lo justifica. Es decir, en Cercanías, que mueve a ocho de cada diez viajeros, y en los nudos y corredores donde la red ya está al límite. La Ley de Movilidad Sostenible de 2025 condiciona las nuevas inversiones estatales a un estudio de rentabilidad económica, social y ambiental y prevé revisar sus resultados cinco años después de su puesta en servicio. Su eficacia dependerá de que esas evaluaciones pesen de verdad en las decisiones, algo que, según la AIReF, faltó en los planes anteriores.
"España no necesita más kilómetros de alta velocidad por sistema, pero sí invertir allí donde la demanda lo justifica"La tercera es no confundir rentabilidad financiera con rentabilidad social. Que una línea no cubra sus costes no significa que sobre. Muchas localidades del interior dependen del tren para llegar a un hospital, a una universidad o al trabajo, y mantenerlas conectadas es parte de la cohesión territorial que justifica la inversión pública. En la mayoría de esos trayectos, la cuestión no es si conservar la línea, sino cómo: una convencional modernizada, con frecuencias razonables y buenos enlaces, ofrece más servicio por euro que una de alta velocidad con pocos trenes al día.
Del puerto al interior
La cuarta prioridad son las mercancías. El tren movió en España 9.822 millones de toneladas-kilómetro en 2025, un 6,7% más que el año anterior, según la CNMC. Aun así, su cuota en el transporte terrestre de mercancías ronda el 4%, según Adif, frente a cerca del 17% en la UE, según Eurostat. La distancia responde menos a la demanda que a las limitaciones de la red. Tramos sin electrificar, vías únicas, apartaderos demasiado cortos para los trenes largos habituales en Europa y un ancho de vía distinto al europeo que, salvo en la conexión por Figueres, obliga a transbordar la carga en la frontera.El caso más visible es el del puerto de Algeciras, el primero de España por volumen total, con 100,7 millones de toneladas y 4,7 millones de contenedores en 2025. Está junto al estrecho de Gibraltar, por donde pasa buena parte del comercio marítimo entre Asia y Europa. Sin embargo, la línea que lo une con el resto de la red, los 176 kilómetros entre Algeciras y Bobadilla, sigue sin electrificar; Adif licitó en mayo de 2026 la electrificación del tramo Ronda-Algeciras, con un plazo de casi tres años. Al otro lado del Estrecho, el puerto marroquí de Tánger Med, que no ha dejado de ampliarse, movió 11,1 millones de contenedores en 2025, más que Algeciras y Valencia juntos, y Marruecos prevé poner en marcha a finales de este año un segundo gran puerto en Nador, con capacidad inicial para cinco millones de contenedores.
Buena parte del tráfico de Algeciras es transbordo. Esto es, contenedores que cambian de barco sin entrar en la península. Convertirlo en actividad logística e industrial en el interior exige conexiones ferroviarias competitivas. Si los corredores Mediterráneo y Atlántico se completan, algo que la UE fijó para 2030 pero que el Tribunal de Cuentas Europeo ya considera inalcanzable en ese plazo, los puertos del sur y del este podrían competir con los del norte de Europa como puerta de entrada al continente, y las plataformas logísticas del interior ganarían peso como nudos de distribución. Es quizá la mayor oportunidad que ofrece la posición geográfica de España, y depende, como la de los viajeros, de la vía.
Un eje para el país
Las cuatro prioridades requieren una política de infraestructuras que trate tren, carretera, puertos y aeropuertos como un solo sistema: que conserve lo construido antes de inaugurar, invierta donde lo justifican los viajeros y las mercancías, mantenga conectados los territorios menos poblados y aproveche los nudos que España ya tiene en lugar de multiplicarlos."Las cuatro prioridades requieren una política de infraestructuras que trate tren, carretera, puertos y aeropuertos como un solo sistema"Las investigaciones dirán qué falló en Adamuz, en Gelida y en Urda. Si España convierte el impulso inversor de los últimos años en una política estable, guiada por la demanda y concebida como un sistema, el tren puede llegar a ser lo que siempre prometió: un eje que vertebre el país y le permita aprovechar su posición entre Europa, África y América.
Antonio Castrillón
Economista y profesor adjunto en IE University
Experto en investigación económica y asuntos corporativos, se desempeña como economista principal en Philip Morris International. También es profesor adjunto de Economía Pública en IE University. Anteriormente, trabajó como responsable de coordinación en el Plan de Recuperación, Transformación y Resiliencia.
Ahora en portada
10 de noviembre de 2026
10 de noviembre de 2026
10 de noviembre de 2026
Noticias relacionadas
Hace 2 semanas
La campaña electoral que debería ser y no será
Hace una semana
El AVE fue el gran orgullo español. Ahora afronta su mayor crisis de confianza
Hace 6 días
¿Estamos preparados para un ciberataque contra nuestros trenes?
Lo más leído