Jueves, 19 de noviembre de 2026


EL FUTURO DE LA BANCA
Teresa Ribera da luz verde a la era de los grandes bancos paneuropeos
La Comisión Europea ha dado su visto bueno sin condiciones a la adquisición de Commerzbank por UniCredit. Bernardo de Miguel, corresponsal para asuntos europeos, analiza cómo esta operación devuelve impulso a una unión bancaria que sigue incompleta casi tres décadas después del euro. Para Bruselas, se trata de "un buen ejemplo del tipo de fusiones transfronterizas" que pueden ayudar a los bancos europeos a competir internacionalmente.
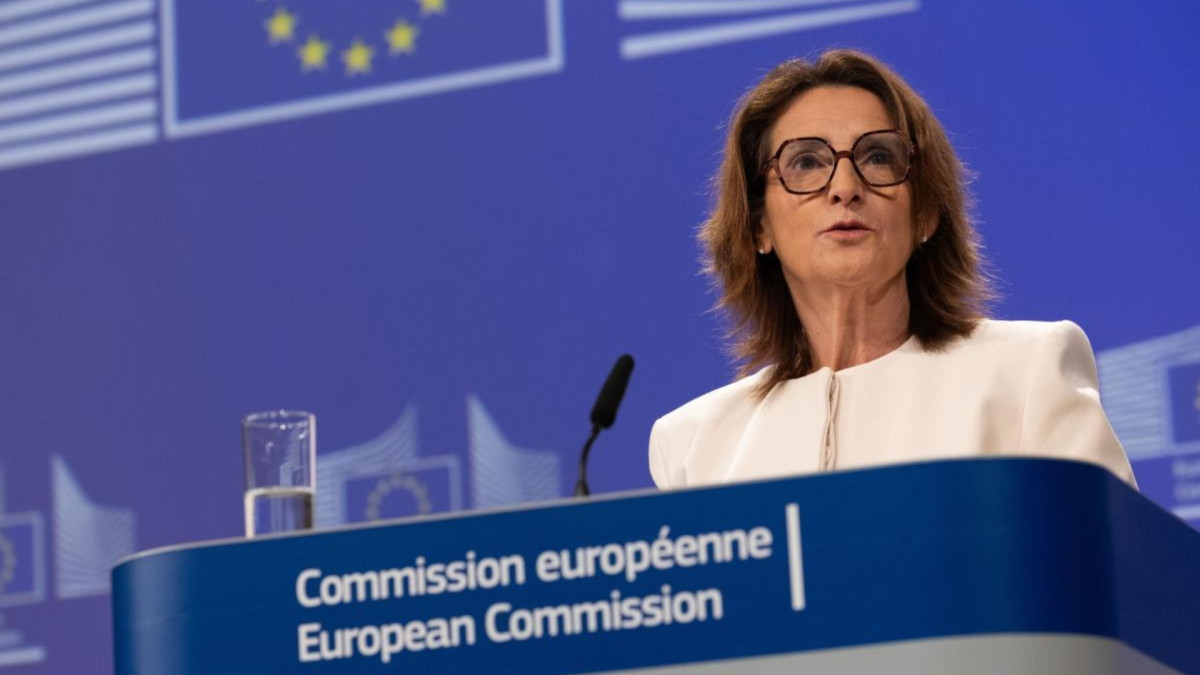
La vicepresidenta ejecutiva de la Comisión Europea, Teresa Ribera, durante su comparecencia sobre la adquisición de Commerzbank por UniCreditComisión Europea / Bogdan Hoyaux
Bruselas ha puesto en marcha esta semana la cuenta atrás hacia el nacimiento de grandes entidades bancarias europeas capaces de rivalizar o, al menos, codearse con los gigantes financieros estadounidenses o chinos. Aunque el sueño de la unión bancaria en la zona euro sigue todavía muy lejos, el visto bueno sin condiciones de la Comisión Europea a la fusión de dos mastodontes como el italiano UniCredit y el alemán Commerzbank, que suman 26 millones de clientes en dos de las potencias industriales del continente, marca el camino a seguir, según ha subrayado el organismo comunitario tras aprobar la operación.
Bruselas confía en que, por fin, casi tres décadas después del lanzamiento del euro, se inicie la era de los grandes bancos paneuropeos que compitan a nivel continental. La fragmentación del sector bancario ha dejado a las entidades europeas muy por detrás de las estadounidenses en términos de rentabilidad y capacidad de financiación. Como recordaba Mario Draghi en su renombrado y en gran parte ignorado informe, solo la capitalización de JPMorgan es mayor que la suma del valor bursátil de los diez mayores bancos europeos.
Aquella crisis dejó cicatrices muy profundas. Y entidades y reguladores salieron escaldados. Cada banco, con contadas excepciones, se replegó en su feudo. Y el endurecimiento de las normas sobre requisitos de capital y prudencia desincentivó, cuando no penalizó, el afán de crecimiento en mercados ajenos. El batacazo no se ha olvidado. Pero las urgentes necesidades de capital para evitar que Europa se descuelgue definitivamente de la revolución tecnológica, energética y de seguridad que encabezan EE. UU. y China han llevado a Bruselas a apostar por la aparición de gigantes europeos en sectores neurálgicos, entre ellos, el financiero.
La incursión de UniCredit en un mercado tan hostil como el alemán retoma así la senda hacia la integración bancaria en la zona euro. Para Bruselas, como señaló la vicepresidenta de la Comisión y comisaria de Competencia, Teresa Ribera, la mayor operación financiera transfronteriza de los últimos veinte años "es un buen ejemplo del tipo de fusiones transfronterizas que pueden aportar un crecimiento positivo de los bancos de la UE, mejorar su eficiencia y ayudarles a competir mejor internacionalmente".
Ribera lamenta que, tras casi tres décadas de unión monetaria, "el capital y la liquidez no puedan moverse libremente dentro de los bancos que operan de manera transfronteriza". La anacrónica situación resulta patente en el día a día de entidades, empresas y particulares, incluso para las operaciones financieras más habituales y menos sofisticadas. Como recordó la vicepresidenta, todavía es muy probable que un banco europeo no conceda un crédito a una pyme a menos que esté domiciliada en su mismo país. Y resulta todavía casi impensable adquirir una vivienda con un crédito hipotecario transfronterizo. En la práctica, la UE sigue dividida en veintisiete mercados financieros, con sus peculiaridades particulares y sus barreras infranqueables. Y con el euro reducido a servir como unidad contable compartida pero no totalmente explotada.
Aun así, como señaló Draghi en su día, la consolidación bancaria necesita cambios regulatorios para avanzar a mayor velocidad. Las normas actuales exponen a las entidades transfronterizas al riesgo de un corralito interno en caso de crisis (si el regulador de la matriz corta los flujos hacia las filiales de otros países) y pueden forzarlas a multiplicar las provisiones de capital de manera redundante, inmovilizando y neutralizando el potencial de su talla. Draghi propuso, por ahora sin éxito, el diseño de unas normas propias para los grandes bancos paneuropeos, que les permitan operaciones de mayor envergadura y estar a salvo de un posible bloqueo regulatorio de su capital. La aparición de gigantes como UniCredit-Commerzbank quizá acelere ese salto económico y allane el camino hacia una unión bancaria siempre postergada por razones políticas.
Bruselas confía en que, por fin, casi tres décadas después del lanzamiento del euro, se inicie la era de los grandes bancos paneuropeos que compitan a nivel continental. La fragmentación del sector bancario ha dejado a las entidades europeas muy por detrás de las estadounidenses en términos de rentabilidad y capacidad de financiación. Como recordaba Mario Draghi en su renombrado y en gran parte ignorado informe, solo la capitalización de JPMorgan es mayor que la suma del valor bursátil de los diez mayores bancos europeos.
"Bruselas confía en que, por fin, casi tres décadas después del lanzamiento del euro, se inicie la era de los grandes bancos paneuropeos que compitan a nivel continental"En principio, no se esperaba haber llegado al segundo cuarto del siglo XXI con un mercado financiero de la zona euro hecho añicos por las demarcaciones nacionales y hasta regionales. La introducción del euro en 1999 inició un proceso de consolidación del sector que parecía abocado a la aparición de un puñado de operadores paneuropeos, como ha ocurrido en otras industrias, desde el transporte aéreo a la distribución o las telecomunicaciones. Pero la crisis financiera mundial de 2008 frustró las primeras tentativas de consolidación. Y saltaron por los aires las operaciones pioneras de integración, como la del banco Fortis o la toma de control a varias manos de ABN AMRO.
Aquella crisis dejó cicatrices muy profundas. Y entidades y reguladores salieron escaldados. Cada banco, con contadas excepciones, se replegó en su feudo. Y el endurecimiento de las normas sobre requisitos de capital y prudencia desincentivó, cuando no penalizó, el afán de crecimiento en mercados ajenos. El batacazo no se ha olvidado. Pero las urgentes necesidades de capital para evitar que Europa se descuelgue definitivamente de la revolución tecnológica, energética y de seguridad que encabezan EE. UU. y China han llevado a Bruselas a apostar por la aparición de gigantes europeos en sectores neurálgicos, entre ellos, el financiero.
La incursión de UniCredit en un mercado tan hostil como el alemán retoma así la senda hacia la integración bancaria en la zona euro. Para Bruselas, como señaló la vicepresidenta de la Comisión y comisaria de Competencia, Teresa Ribera, la mayor operación financiera transfronteriza de los últimos veinte años "es un buen ejemplo del tipo de fusiones transfronterizas que pueden aportar un crecimiento positivo de los bancos de la UE, mejorar su eficiencia y ayudarles a competir mejor internacionalmente".
Ribera lamenta que, tras casi tres décadas de unión monetaria, "el capital y la liquidez no puedan moverse libremente dentro de los bancos que operan de manera transfronteriza". La anacrónica situación resulta patente en el día a día de entidades, empresas y particulares, incluso para las operaciones financieras más habituales y menos sofisticadas. Como recordó la vicepresidenta, todavía es muy probable que un banco europeo no conceda un crédito a una pyme a menos que esté domiciliada en su mismo país. Y resulta todavía casi impensable adquirir una vivienda con un crédito hipotecario transfronterizo. En la práctica, la UE sigue dividida en veintisiete mercados financieros, con sus peculiaridades particulares y sus barreras infranqueables. Y con el euro reducido a servir como unidad contable compartida pero no totalmente explotada.
"En la práctica, la UE sigue dividida en veintisiete mercados financieros, con sus peculiaridades particulares y sus barreras infranqueables"Los aires soplan a favor de que la fragmentación empiece a superarse. El hecho de que el Gobierno alemán haya sido incapaz, al menos hasta ahora, de evitar que UniCredit se haga con el control del segundo banco alemán muestra que los obstáculos políticos empiezan a ceder ante la imperiosa necesidad de adaptar el tamaño de las entidades a la realidad mundial. En el mismo sentido apunta la ofensiva del francés Crédit Agricole para hacerse con el banco italiano BPM, una operación que en otros tiempos se hubiera topado, con toda probabilidad, con el veto explícito o implícito de Roma.
Aun así, como señaló Draghi en su día, la consolidación bancaria necesita cambios regulatorios para avanzar a mayor velocidad. Las normas actuales exponen a las entidades transfronterizas al riesgo de un corralito interno en caso de crisis (si el regulador de la matriz corta los flujos hacia las filiales de otros países) y pueden forzarlas a multiplicar las provisiones de capital de manera redundante, inmovilizando y neutralizando el potencial de su talla. Draghi propuso, por ahora sin éxito, el diseño de unas normas propias para los grandes bancos paneuropeos, que les permitan operaciones de mayor envergadura y estar a salvo de un posible bloqueo regulatorio de su capital. La aparición de gigantes como UniCredit-Commerzbank quizá acelere ese salto económico y allane el camino hacia una unión bancaria siempre postergada por razones políticas.

Bernardo de Miguel
Corresponsal para asuntos europeos
Es conocido por su labor en distintos países, como México, Tailandia o Reino Unido, y, sobre todo, por la corresponsalía que ejercía en Bruselas para el diario económico Cinco Días y para El País.
Ahora en portada
19 de noviembre de 2026
19 de noviembre de 2026
19 de noviembre de 2026
Noticias relacionadas
Hace 7 semanas
España lanza el órdago de Cos para hacerse con la presidencia del BCE
Hace 6 semanas
Von der Leyen se juega su mayoría si Sánchez sale de Moncloa
Hace 26 semanas
Europa teme que sus empresas y administraciones sean atacadas con la IA de Anthropic
Lo más leído