Viernes, 23 de octubre de 2026


ENTREVISTA
"Nos estamos dejando dinero encima de la mesa": la brecha inversora de Europa y España
El 63% de los españoles no invierte, aunque cuatro de cada diez de quienes no lo hacen querrían empezar. "Tenemos que acompañarlos", sostiene Carlos Martos, responsable de Productos de Inversión de ING, en conversación con la coordinadora de 'Agenda Pública', Clara Esteban, sobre las barreras que frenan la inversión, la responsabilidad del sector financiero y las reformas necesarias en fiscalidad, pensiones y mercados europeos.
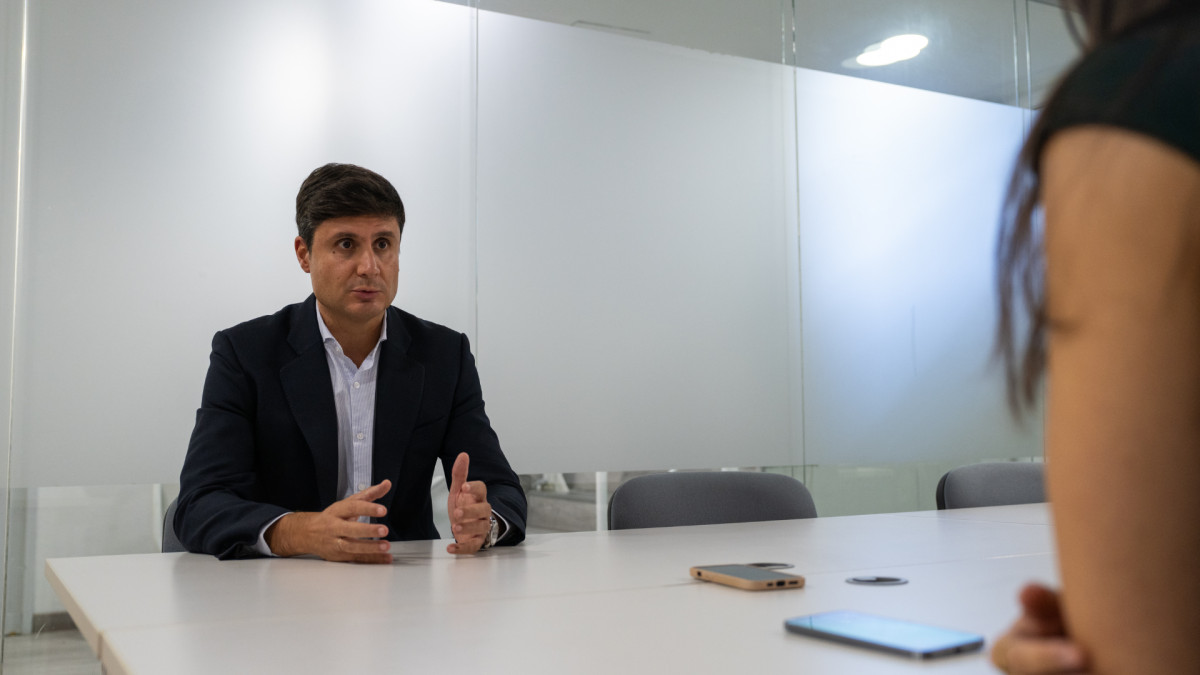
Carlos Martos conversa con Clara Esteban, de 'Agenda Pública', en Madrid.Cedida
Hay una contradicción en la relación de los españoles con sus ahorros. La mayoría sabe que la inflación puede restar valor al dinero que permanece en una cuenta, pero el 63% no invierte en productos financieros. Y, entre quienes no lo hacen, cuatro de cada diez querrían empezar. La pregunta parece sencilla: si existe la voluntad, ¿por qué cuesta tanto dar el paso?
Las respuestas no se agotan en la falta de educación financiera. Hay miedo al riesgo, dudas sobre los productos y una cuestión de confianza que todavía arrastra el sector bancario. "Todavía existe una herida de crisis anteriores", reconoce Martos. A ello se suma la fiscalidad y la dificultad de ahorrar cuando los salarios o el acceso a la vivienda ya concentran buena parte de las preocupaciones. Todo esto se cruza con un problema más amplio: Europa necesita movilizar su ahorro para financiar empresas y reducir la distancia económica con Estados Unidos.
Carlos Martos, responsable de Productos de Inversión de ING, conoce estas barreras desde el sector financiero. En esta conversación defiende que bancos y administraciones también deben asumir responsabilidades, reclama revisar la fiscalidad de los ETF y pide recuperar los incentivos al ahorro para la jubilación. Para él, el objetivo no consiste únicamente en convencer a más ciudadanos para que inviertan, sino en acompañarlos durante ese proceso. "No podemos pasarle todos los deberes al cliente", sostiene.
Europa ahorra mucho, pero invierte poco. ¿Por qué existe esa brecha? ¿Es un problema cultural, de incentivos o de diseño del mercado?
Europa invierte muchísimo menos que Estados Unidos. La cantidad de ahorro es muy alta y muy sana, pero, por una serie de razones, no se está invirtiendo. Estamos perdiendo una oportunidad muy grande porque ese ahorro no se canaliza tan directamente hacia las empresas como ocurre a través de la inversión.
Eso nos está dejando atrás en términos competitivos frente a Estados Unidos, donde pequeñas empresas y start-ups, entre otras, obtienen mucha más financiación y con mayor rapidez. Nos estamos dejando dinero encima de la mesa.
En España existe bastante conciencia de que el dinero parado pierde valor y, sin embargo, el 63% de los clientes no invierte. ¿Cómo se explica esa distancia entre lo que sabemos y lo que hacemos?
Es cierto que el 63% de los clientes no invierte, pero poco a poco nos estamos dando cuenta de que la inflación erosiona nuestro poder adquisitivo.
Además, de los clientes que no invierten, cuatro de cada diez querrían hacerlo. Ese porcentaje es incluso mayor entre los 25 y los 44 años. Ahí tenemos una oportunidad muy importante: existe la necesidad y existe la voluntad, pero muchas personas no saben cómo hacerlo. Entran entonces los miedos, la falta de conocimientos financieros y el desconocimiento sobre los productos.
Precisamente entre los 25 y los 44 años parece haber una mayor predisposición a invertir. ¿Qué está cambiando en ese perfil y qué tipo de inversor cree que veremos dentro de cinco años?
Entre los jóvenes confluyen varios factores. El primero es que existe un acceso digital a productos de inversión como nunca antes. Se puede invertir a través de neobancos y también de bancos tradicionales, como ING, con acceso a los productos desde una plataforma digital.
Estas generaciones también están viendo que necesitan complementar su renta. Muchas veces los salarios no permiten cubrir todas las expectativas vitales y empiezan a entender que la inversión puede aportar un complemento, incluso partiendo de cantidades pequeñas.
Además, no tienen tan presente la herida de crisis financieras anteriores y, por tanto, muestran una mayor disposición a invertir. Ahí aparecen productos como los ETF. En ING hemos apostado por ellos: tenemos más de 1.000 ETF, de los cuales 600 pueden comprarse sin comisión de compraventa. Estamos viendo que ese segmento está invirtiendo.
Pero el crecimiento no se limita a los jóvenes. Hemos superado los 25.000 millones de activos bajo gestión y tenemos más de 700.000 clientes. Una parte importante ha llegado en los últimos años por el efecto de la inflación, pero también porque hemos tenido buenos años en bolsa y rentabilidades atractivas en renta fija. Todo ello va animando a la gente a invertir.
En el otro extremo están quienes se acercan a la jubilación. Existe preocupación por el futuro de las pensiones, pero pocas personas invierten específicamente pensando en esa etapa. ¿Cómo debería repartirse la responsabilidad entre ahorro individual, empresas, sector financiero y sistema público?
Tiene que ser una combinación. No podemos centrarlo todo en los planes de empleo, en la responsabilidad individual del ciudadano o en el sector financiero. Tienen que intervenir todos.
Hace falta mucha educación para que el cliente entienda que también tiene una responsabilidad en el ahorro para su jubilación. Están, además, los planes de empleo que se han impulsado y, desde el sector financiero, también tenemos que contribuir.
Hay otras vías, como los fondos de inversión o los ETF, pero creo que las entidades financieras también necesitamos un poco de ayuda.
Entre las barreras a la inversión se mencionan la falta de educación financiera, la aversión al riesgo, factores culturales, la fiscalidad y la falta de confianza. ¿Cuáles son más fáciles de superar y cuáles requieren un trabajo de más largo plazo?
Yo destacaría tres: educación, confianza y fiscalidad.
La educación empieza en la escuela: explicar desde pequeños cómo funciona el dinero, por qué es importante invertir o qué significa emprender. Las instituciones públicas tienen que ayudar, y también las entidades financieras, pero es un cambio social y probablemente llevará más tiempo.
La segunda cuestión es la confianza. Ahí tenemos una responsabilidad especial las entidades financieras. Todavía existe una herida de crisis anteriores y debemos ofrecer, especialmente a las nuevas generaciones, productos sencillos y comprensibles.
No debemos hablar al cliente únicamente desde el producto y pedirle que confíe, sino partir de sus necesidades. ¿Para qué quiere invertir? La planificación financiera es muy importante. Puede querer ahorrar para los estudios de sus hijos, obtener una renta adicional o preparar su jubilación. Hay distintos momentos de la vida y tenemos que ofrecer soluciones simples adaptadas a cada necesidad.
¿Existe el riesgo de depositar demasiada responsabilidad en el ciudadano bajo el argumento de que necesita más educación financiera? ¿Dónde queda la responsabilidad del sector público y de las propias entidades?
No podemos pasarle todos los deberes al cliente ni trasladar toda la responsabilidad a la sociedad. Hay que trabajar desde la educación, desde la escuela y facilitando información. En nuestra página web, por ejemplo, ofrecemos contenidos que explican desde qué es la inflación hasta cómo funcionan determinados productos financieros.
Pero no basta con proporcionar información y esperar que el cliente haga todo ese recorrido solo. Las entidades también tenemos que guiarlo cuando invierte: conocer cuáles son sus objetivos, explicar qué producto puede ajustarse mejor a ellos y por qué. A medida que el cliente avanza en ese proceso, también va aprendiendo.
¿Qué mensaje debería trasladar el sector financiero para provocar un cambio cultural y extender la inversión a una parte mayor de la sociedad española?
El mensaje debería ser que estamos aquí para ayudar al cliente a lo largo de su vida.
Cuando una persona es joven, puede querer obtener una rentabilidad adicional; más adelante puede estar pensando en sus hijos o en otros objetivos. Igual que un banco ayuda a comprar una vivienda mediante financiación o una hipoteca, también debe ayudar a conseguir otras metas financieras.
Si el cliente percibe que lo han guiado y asesorado, que entiende los productos que contrata y que conoce también sus riesgos, podremos recuperar parte de la confianza.
Tenemos que transmitir que la inversión puede ser una herramienta para ayudar a las personas a alcanzar sus objetivos.
¿Qué dos o tres reformas debería impulsar el sector público a corto plazo para favorecer ese cambio?
Se me ocurren tres.
La primera tiene que ver con los ETF. Creo que debería revisarse su fiscalidad. Son productos sencillos, con cotización diaria y con un abanico cada vez mayor de opciones adaptadas a distintos perfiles. Deberían contar con un régimen de traspasos con diferimiento fiscal similar al de los fondos de inversión. En otros países europeos donde opera ING tienen mucho éxito y en España su desarrollo está siendo más lento.
La tercera son las cuentas de ahorro o inversión que se están planteando a nivel europeo y que han tenido éxito en algunos países. En España hemos tenido precedentes como las cuentas vivienda. Si queremos incentivar la inversión, este tipo de vehículos puede ofrecer un incentivo adicional o eliminar algunas de las fricciones que hoy existen.
Si una mayor parte del ahorro europeo se convierte en inversión, ¿hacia qué sectores debería dirigirse para que resulte productiva tanto para los inversores como para la economía?
No creo que debamos señalar un único sector, porque eso supondría adoptar una posición táctica sobre qué va a funcionar mejor mañana. Eso no es lo que necesitan los clientes.
Necesitan grandes tendencias de largo plazo, diversificación y reducción del riesgo. Hay muchos sectores con recorrido: la inteligencia artificial, la tecnología, la energía o el propio sector financiero.
En general, necesitamos invertir en aquellos ámbitos que contribuyan al desarrollo económico que Europa necesita. Lo importante es que se invierta en Europa, de manera diversificada y pensando en el largo plazo.
¿Cómo encaja ese llamamiento a invertir con la crisis de la vivienda, especialmente entre quienes tienen dificultades incluso para reunir el ahorro necesario para una entrada? ¿Puede aumentar la aversión al riesgo?
Creo que hay que darle la vuelta al argumento. Invertir puede ayudar a conseguir determinados objetivos.
Es verdad que con poco ahorro no se puede comprar una vivienda, pero poner ese ahorro en movimiento desde que empieza a generarse puede contribuir a alcanzar ese objetivo.
El aumento del precio de la vivienda durante los últimos años genera una necesidad adicional para una parte de la población que quiere comprar una casa. La inversión puede ser una herramienta para incrementar el patrimonio, siempre teniendo mucho cuidado con los plazos.
Si volviéramos a mantener esta conversación dentro de cinco años, ¿qué indicador le permitiría decir que España ha pasado realmente de una cultura del ahorro a una cultura de la inversión?
El número de inversores sería el principal indicador. Me gustaría ver dentro de cinco años que hemos reducido la brecha con Estados Unidos y también comprobar si ese cambio ha contribuido a acelerar el crecimiento del PIB.
Tenemos un estudio de ING según el cual, si durante los últimos veinte años solo el 25% de los depósitos se hubiera invertido, Europa tendría más de un 7% adicional de producto interior bruto.
Dentro de cinco años me gustaría comprobar si los clientes han invertido, si han conseguido sus metas y sus objetivos y si, al mismo tiempo, la economía también se ha beneficiado.
Muchas gracias.
Las respuestas no se agotan en la falta de educación financiera. Hay miedo al riesgo, dudas sobre los productos y una cuestión de confianza que todavía arrastra el sector bancario. "Todavía existe una herida de crisis anteriores", reconoce Martos. A ello se suma la fiscalidad y la dificultad de ahorrar cuando los salarios o el acceso a la vivienda ya concentran buena parte de las preocupaciones. Todo esto se cruza con un problema más amplio: Europa necesita movilizar su ahorro para financiar empresas y reducir la distancia económica con Estados Unidos.
Carlos Martos, responsable de Productos de Inversión de ING, conoce estas barreras desde el sector financiero. En esta conversación defiende que bancos y administraciones también deben asumir responsabilidades, reclama revisar la fiscalidad de los ETF y pide recuperar los incentivos al ahorro para la jubilación. Para él, el objetivo no consiste únicamente en convencer a más ciudadanos para que inviertan, sino en acompañarlos durante ese proceso. "No podemos pasarle todos los deberes al cliente", sostiene.
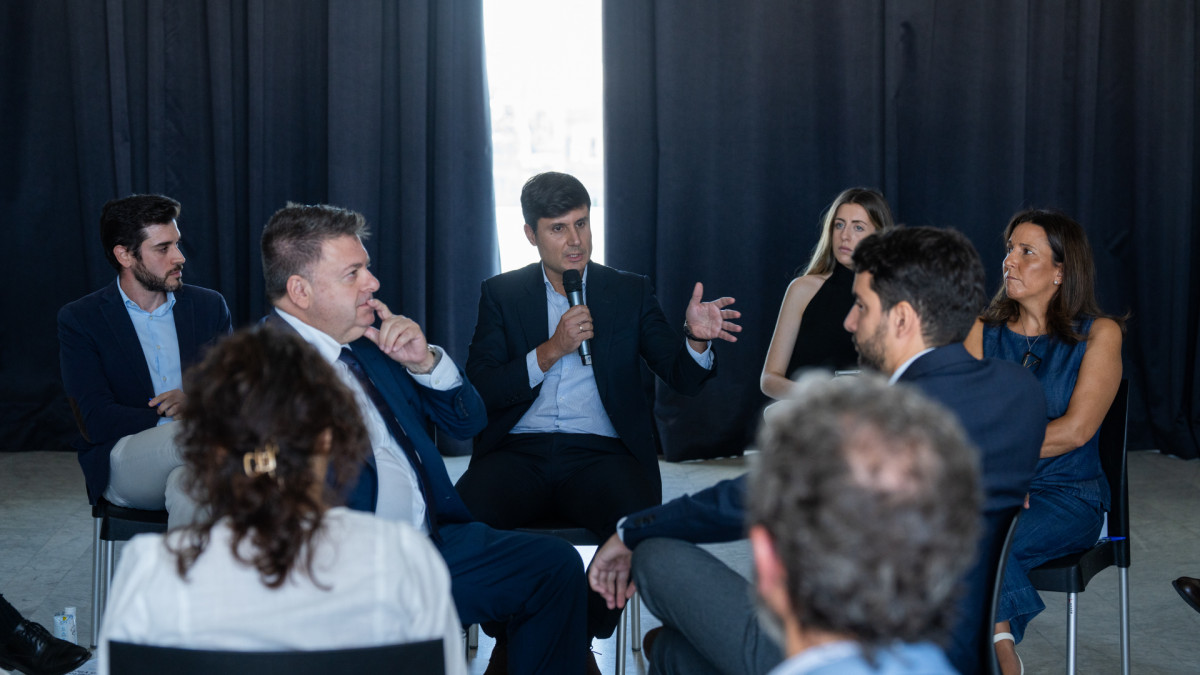
Martos durante su participación en la última edición de Misión Contrato Social. Foto: Cedida
Europa ahorra mucho, pero invierte poco. ¿Por qué existe esa brecha? ¿Es un problema cultural, de incentivos o de diseño del mercado?
Europa invierte muchísimo menos que Estados Unidos. La cantidad de ahorro es muy alta y muy sana, pero, por una serie de razones, no se está invirtiendo. Estamos perdiendo una oportunidad muy grande porque ese ahorro no se canaliza tan directamente hacia las empresas como ocurre a través de la inversión.
Eso nos está dejando atrás en términos competitivos frente a Estados Unidos, donde pequeñas empresas y start-ups, entre otras, obtienen mucha más financiación y con mayor rapidez. Nos estamos dejando dinero encima de la mesa.
En España existe bastante conciencia de que el dinero parado pierde valor y, sin embargo, el 63% de los clientes no invierte. ¿Cómo se explica esa distancia entre lo que sabemos y lo que hacemos?
Es cierto que el 63% de los clientes no invierte, pero poco a poco nos estamos dando cuenta de que la inflación erosiona nuestro poder adquisitivo.
"Estamos perdiendo una oportunidad muy grande porque ese ahorro no se canaliza tan directamente hacia las empresas como ocurre a través de la inversión"Venimos de una inflación muy alta en 2022, con la crisis de Ucrania, cercana al 10% en algunos momentos. Lo hemos empezado a notar en la cesta de la compra y en nuestro día a día. Cada vez somos más conscientes de que necesitamos complementar nuestra renta.
Además, de los clientes que no invierten, cuatro de cada diez querrían hacerlo. Ese porcentaje es incluso mayor entre los 25 y los 44 años. Ahí tenemos una oportunidad muy importante: existe la necesidad y existe la voluntad, pero muchas personas no saben cómo hacerlo. Entran entonces los miedos, la falta de conocimientos financieros y el desconocimiento sobre los productos.
Precisamente entre los 25 y los 44 años parece haber una mayor predisposición a invertir. ¿Qué está cambiando en ese perfil y qué tipo de inversor cree que veremos dentro de cinco años?
Entre los jóvenes confluyen varios factores. El primero es que existe un acceso digital a productos de inversión como nunca antes. Se puede invertir a través de neobancos y también de bancos tradicionales, como ING, con acceso a los productos desde una plataforma digital.
Estas generaciones también están viendo que necesitan complementar su renta. Muchas veces los salarios no permiten cubrir todas las expectativas vitales y empiezan a entender que la inversión puede aportar un complemento, incluso partiendo de cantidades pequeñas.
Además, no tienen tan presente la herida de crisis financieras anteriores y, por tanto, muestran una mayor disposición a invertir. Ahí aparecen productos como los ETF. En ING hemos apostado por ellos: tenemos más de 1.000 ETF, de los cuales 600 pueden comprarse sin comisión de compraventa. Estamos viendo que ese segmento está invirtiendo.
Pero el crecimiento no se limita a los jóvenes. Hemos superado los 25.000 millones de activos bajo gestión y tenemos más de 700.000 clientes. Una parte importante ha llegado en los últimos años por el efecto de la inflación, pero también porque hemos tenido buenos años en bolsa y rentabilidades atractivas en renta fija. Todo ello va animando a la gente a invertir.
Martos desgrana los distintos perfiles de inversores y las propuestas para cada uno de ellos. Foto: Cedida
En el otro extremo están quienes se acercan a la jubilación. Existe preocupación por el futuro de las pensiones, pero pocas personas invierten específicamente pensando en esa etapa. ¿Cómo debería repartirse la responsabilidad entre ahorro individual, empresas, sector financiero y sistema público?
Tiene que ser una combinación. No podemos centrarlo todo en los planes de empleo, en la responsabilidad individual del ciudadano o en el sector financiero. Tienen que intervenir todos.
Hace falta mucha educación para que el cliente entienda que también tiene una responsabilidad en el ahorro para su jubilación. Están, además, los planes de empleo que se han impulsado y, desde el sector financiero, también tenemos que contribuir.
"Hace falta mucha educación para que el cliente entienda que también tiene una responsabilidad en el ahorro para su jubilación"En los últimos años han bajado muchísimo las aportaciones a los planes de pensiones. La fiscalidad ha cambiado y eso supone una fricción para el cliente. Antes era muy habitual invertir a final de año en un plan de pensiones porque los incentivos fiscales eran evidentes. Ahora ya no es así.
Hay otras vías, como los fondos de inversión o los ETF, pero creo que las entidades financieras también necesitamos un poco de ayuda.
Entre las barreras a la inversión se mencionan la falta de educación financiera, la aversión al riesgo, factores culturales, la fiscalidad y la falta de confianza. ¿Cuáles son más fáciles de superar y cuáles requieren un trabajo de más largo plazo?
Yo destacaría tres: educación, confianza y fiscalidad.
La educación empieza en la escuela: explicar desde pequeños cómo funciona el dinero, por qué es importante invertir o qué significa emprender. Las instituciones públicas tienen que ayudar, y también las entidades financieras, pero es un cambio social y probablemente llevará más tiempo.
La segunda cuestión es la confianza. Ahí tenemos una responsabilidad especial las entidades financieras. Todavía existe una herida de crisis anteriores y debemos ofrecer, especialmente a las nuevas generaciones, productos sencillos y comprensibles.
No debemos hablar al cliente únicamente desde el producto y pedirle que confíe, sino partir de sus necesidades. ¿Para qué quiere invertir? La planificación financiera es muy importante. Puede querer ahorrar para los estudios de sus hijos, obtener una renta adicional o preparar su jubilación. Hay distintos momentos de la vida y tenemos que ofrecer soluciones simples adaptadas a cada necesidad.
"No debemos hablar al cliente únicamente desde el producto y pedirle que confíe, sino partir de sus necesidades"Y después está la fiscalidad. Ahí la capacidad de actuación de los poderes públicos es mucho más directa. Los ETF, por ejemplo, tienen un hándicap fiscal. Si se eliminara esa fricción, probablemente su utilización crecería mucho más entre distintos segmentos de la sociedad.
¿Existe el riesgo de depositar demasiada responsabilidad en el ciudadano bajo el argumento de que necesita más educación financiera? ¿Dónde queda la responsabilidad del sector público y de las propias entidades?
No podemos pasarle todos los deberes al cliente ni trasladar toda la responsabilidad a la sociedad. Hay que trabajar desde la educación, desde la escuela y facilitando información. En nuestra página web, por ejemplo, ofrecemos contenidos que explican desde qué es la inflación hasta cómo funcionan determinados productos financieros.
Pero no basta con proporcionar información y esperar que el cliente haga todo ese recorrido solo. Las entidades también tenemos que guiarlo cuando invierte: conocer cuáles son sus objetivos, explicar qué producto puede ajustarse mejor a ellos y por qué. A medida que el cliente avanza en ese proceso, también va aprendiendo.
"No basta con proporcionar información y esperar que el cliente haga todo ese recorrido solo"Por tanto, no podemos dejar toda la responsabilidad en que las escuelas formen o en que los clientes lean. Tenemos que acompañarlos.
Mostrándose exigente con la labor de las entidades, Martos aboga por trabajar en la educación financiera de la sociedad. Foto: Cedida
¿Qué mensaje debería trasladar el sector financiero para provocar un cambio cultural y extender la inversión a una parte mayor de la sociedad española?
El mensaje debería ser que estamos aquí para ayudar al cliente a lo largo de su vida.
Cuando una persona es joven, puede querer obtener una rentabilidad adicional; más adelante puede estar pensando en sus hijos o en otros objetivos. Igual que un banco ayuda a comprar una vivienda mediante financiación o una hipoteca, también debe ayudar a conseguir otras metas financieras.
Si el cliente percibe que lo han guiado y asesorado, que entiende los productos que contrata y que conoce también sus riesgos, podremos recuperar parte de la confianza.
Tenemos que transmitir que la inversión puede ser una herramienta para ayudar a las personas a alcanzar sus objetivos.
¿Qué dos o tres reformas debería impulsar el sector público a corto plazo para favorecer ese cambio?
Se me ocurren tres.
La primera tiene que ver con los ETF. Creo que debería revisarse su fiscalidad. Son productos sencillos, con cotización diaria y con un abanico cada vez mayor de opciones adaptadas a distintos perfiles. Deberían contar con un régimen de traspasos con diferimiento fiscal similar al de los fondos de inversión. En otros países europeos donde opera ING tienen mucho éxito y en España su desarrollo está siendo más lento.
"Deberían contar con un régimen de traspasos con diferimiento fiscal similar al de los fondos de inversión"La segunda son las pensiones. Hay que recuperar el hábito de que los ciudadanos inviertan cada año una pequeña cantidad para su jubilación. No podemos confiarlo todo a los planes de empleo porque, a la vista de los datos, no están alcanzando los volúmenes que anteriormente registraban los planes privados.
La tercera son las cuentas de ahorro o inversión que se están planteando a nivel europeo y que han tenido éxito en algunos países. En España hemos tenido precedentes como las cuentas vivienda. Si queremos incentivar la inversión, este tipo de vehículos puede ofrecer un incentivo adicional o eliminar algunas de las fricciones que hoy existen.
Si una mayor parte del ahorro europeo se convierte en inversión, ¿hacia qué sectores debería dirigirse para que resulte productiva tanto para los inversores como para la economía?
No creo que debamos señalar un único sector, porque eso supondría adoptar una posición táctica sobre qué va a funcionar mejor mañana. Eso no es lo que necesitan los clientes.
Necesitan grandes tendencias de largo plazo, diversificación y reducción del riesgo. Hay muchos sectores con recorrido: la inteligencia artificial, la tecnología, la energía o el propio sector financiero.
En general, necesitamos invertir en aquellos ámbitos que contribuyan al desarrollo económico que Europa necesita. Lo importante es que se invierta en Europa, de manera diversificada y pensando en el largo plazo.
¿Cómo encaja ese llamamiento a invertir con la crisis de la vivienda, especialmente entre quienes tienen dificultades incluso para reunir el ahorro necesario para una entrada? ¿Puede aumentar la aversión al riesgo?
Creo que hay que darle la vuelta al argumento. Invertir puede ayudar a conseguir determinados objetivos.
Es verdad que con poco ahorro no se puede comprar una vivienda, pero poner ese ahorro en movimiento desde que empieza a generarse puede contribuir a alcanzar ese objetivo.
El aumento del precio de la vivienda durante los últimos años genera una necesidad adicional para una parte de la población que quiere comprar una casa. La inversión puede ser una herramienta para incrementar el patrimonio, siempre teniendo mucho cuidado con los plazos.
"La inversión puede ser una herramienta para incrementar el patrimonio, siempre teniendo mucho cuidado con los plazos"Si una persona quiere comprar una vivienda el año que viene, evidentemente debe tenerlo en cuenta. Pero, ajustando el horizonte temporal, el riesgo y el producto, la inversión puede ayudar a acercarse a ese objetivo.
Si volviéramos a mantener esta conversación dentro de cinco años, ¿qué indicador le permitiría decir que España ha pasado realmente de una cultura del ahorro a una cultura de la inversión?
El número de inversores sería el principal indicador. Me gustaría ver dentro de cinco años que hemos reducido la brecha con Estados Unidos y también comprobar si ese cambio ha contribuido a acelerar el crecimiento del PIB.
Tenemos un estudio de ING según el cual, si durante los últimos veinte años solo el 25% de los depósitos se hubiera invertido, Europa tendría más de un 7% adicional de producto interior bruto.
Dentro de cinco años me gustaría comprobar si los clientes han invertido, si han conseguido sus metas y sus objetivos y si, al mismo tiempo, la economía también se ha beneficiado.
Muchas gracias.
En alianza con:
Clara Esteban García
Gestora de proyectos en 'Agenda Pública'
Traductora, internacionalista y articulista con experiencia en asuntos públicos. Es gestora de proyectos en 'Agenda Pública'.
Agenda Pública Corp
Análisis de políticas públicas
'Agenda Publica' impulsa alianzas con organizaciones, empresas y sociedad civil para generar contenidos de interés para nuestros lectores. Las piezas se elaboran por nuestro equipo de forma autónoma.
Etiquetas
Economía, inversión social, Banco Central Europeo, Unión Europea, España, Estados Unidos, pyme, Pensiones, Educación Ahora en portada
23 de octubre de 2026
23 de octubre de 2026
Noticias relacionadas
Hace una semana
Del ahorro a la inversión: el reto europeo de convertir prudencia en crecimiento
Hace 20 semanas
La seguridad ya no es lo que era: hacia un nuevo contrato social digital
Hace 25 semanas