Viernes, 16 de octubre de 2026


ECONOMÍA
Del ahorro a la inversión: el reto europeo de convertir prudencia en crecimiento
En la eurozona, unos diez billones de euros permanecen en efectivo y depósitos mientras la UE busca financiación para sus empresas tecnológicas. Santiago Carbó, catedrático de Economía, y representantes del sector financiero abordaron las barreras que frenan la inversión en la novena edición de Misión Contrato Social, organizada por beBartlet con el apoyo de ING. El encuentro también trató cómo facilitar la inversión de los hogares y evitar que las empresas europeas tengan que buscar fuera el capital necesario para crecer.
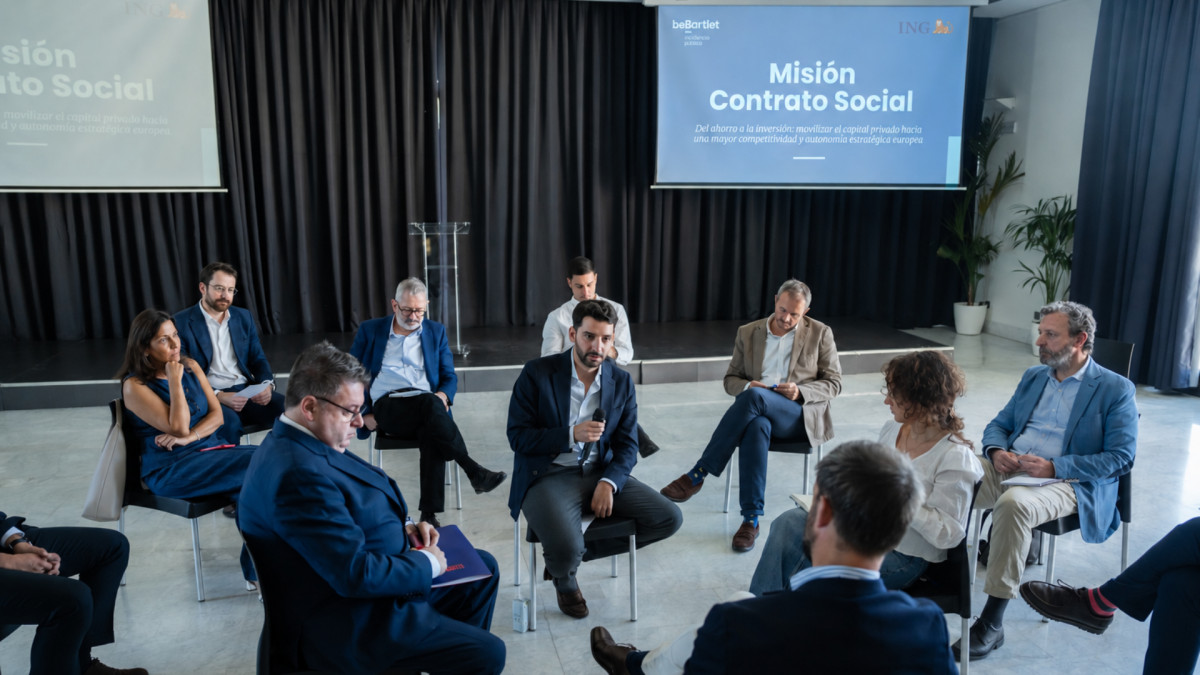
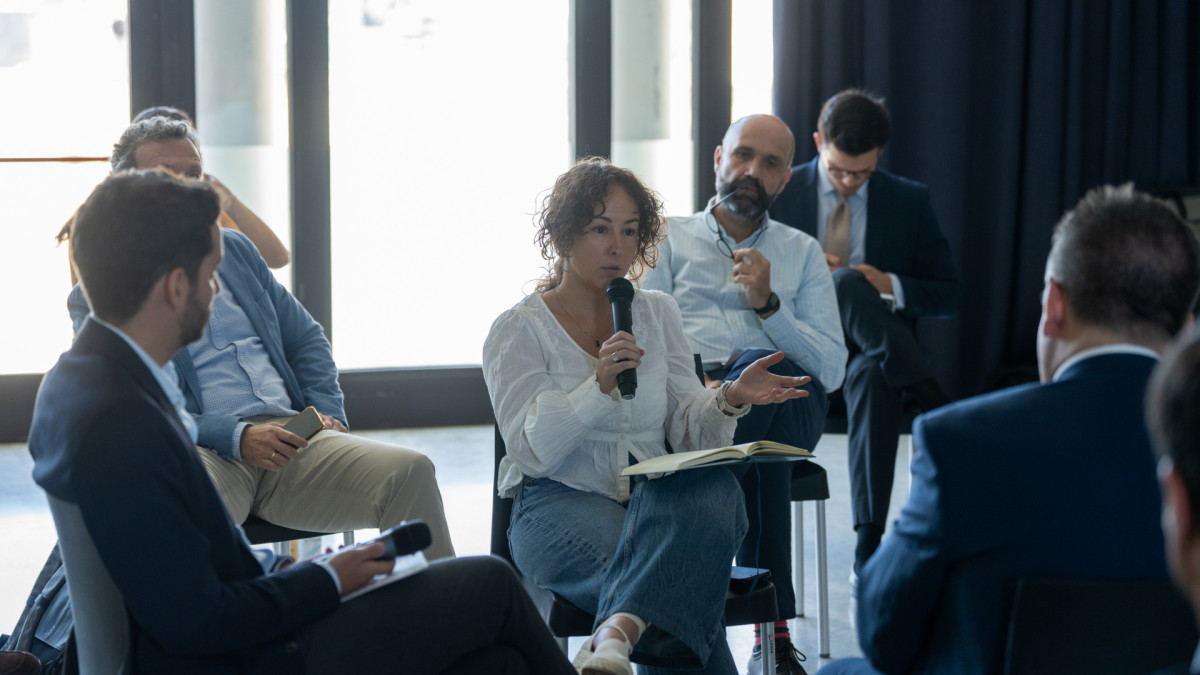
El nuevo encuentro Misión Contrato Social tuvo lugar en el Círculo de Bellas Artes (Madrid).ING
Europa tiene ahorro. Lo que no tiene, al menos en la misma medida que Estados Unidos, es una cultura capaz de transformar ese ahorro en inversión productiva. La diferencia parece financiera, pero sus consecuencias son industriales, tecnológicas y, cada vez más, geopolíticas. En un momento en el que la Unión Europea necesita movilizar capital para financiar su transición energética y digital, escalar empresas innovadoras y reducir dependencias estratégicas, mantener una parte sustancial del patrimonio de los hogares fuera de los mercados de capitales ha dejado de ser únicamente una cuestión de rentabilidad individual.
Ese fue el punto de partida de la novena edición de Misión Contrato Social, organizada por beBartlet con el apoyo de ING bajo el título Del ahorro a la inversión: movilizar el capital privado hacia una mayor competitividad y autonomía estratégica europea. El encuentro, celebrado recientemente en el Círculo de Bellas Artes de Madrid, reunió a perfiles institucionales, políticos, empresariales, de la sociedad civil y del sector financiero.
La tasa de ahorro de los hogares es del 14,3% de su renta bruta disponible, frente a una tasa de inversión del 8,5%. Aproximadamente diez billones de euros permanecen en efectivo y depósitos de baja remuneración, mientras que el 80% de los hogares de la eurozona no posee acciones ni ningún otro instrumento financiero de mercado.
Las cifras ilustran la magnitud del problema. Los hogares europeos ahorran alrededor de 1,4 billones de euros al año, aproximadamente el doble que los estadounidenses, pero unos 300.000 millones anuales terminan financiando la economía de Estados Unidos. La estimación sitúa en 1,17 billones de euros el patrimonio adicional que tendrían hoy los hogares europeos si desde 2020 solo una cuarta parte de sus depósitos hubiera estado invertida en otros activos. La pérdida acumulada equivale aproximadamente al 7,4% del PIB de la eurozona.
España, no obstante, "ya ha empezado a girar", señaló Carbó. El peso de depósitos y efectivo en el ahorro financiero de los hogares ha descendido desde el 51,2% de 1995 hasta el 33,3% en el primer trimestre de 2026, mientras las instituciones de inversión colectiva han alcanzado un máximo histórico del 17,3%. En el último año, los fondos de inversión captaron 48.148 millones de euros. El movimiento existe, aunque quizá no avance todavía a la velocidad necesaria.
Los datos permiten concretar el diagnóstico. La aversión al riesgo, citada por el 56%, aparece como la principal barrera; le siguen la falta de conocimiento, con un 43%; la insuficiencia patrimonial, con un 28%; la fiscalidad, con un 27%; y los trámites digitales, con un 21%. Frente a ellas, el análisis plantea cinco palancas: aportaciones empresariales que incentiven el ahorro, educación financiera sostenida, pequeñas aportaciones periódicas, cuentas de inversión a largo plazo y procesos digitales sencillos.
La conversación llevó el argumento un paso más allá. No basta con enseñar conceptos financieros: hay que desarrollar iniciativa desde edades tempranas. La "cultura de la limonada" estadounidense —niños que realizan pequeñas actividades para obtener sus primeros ingresos— sirvió como metáfora de una diferencia cultural más profunda, reivindicando el "aprender a emprender" cuanto antes.
La discusión introdujo también una dimensión distributiva. Una enseñanza financiera limitada a iniciativas privadas o voluntarias corre el riesgo de llegar fundamentalmente a quienes ya disponen de más recursos. De ahí la defensa durante el encuentro de una formación más transversal, capaz de reducir las asimetrías de información entre ciudadanos e instituciones financieras.
La conversación incidió igualmente en la transparencia y en la necesidad de reforzar la confianza en las instituciones financieras, aunque introdujo un matiz: el dinero depositado en los bancos tampoco permanece económicamente inmóvil, puesto que las entidades lo transforman en crédito e inversión. La cuestión es, por tanto, cómo mejorar esa canalización y qué estructura financiera permite movilizar capital sin trasladar riesgos inadecuados al pequeño ahorrador.
La educación financiera se conectó además con la igualdad y la seguridad económica de las familias. En un ecosistema donde muchos jóvenes reciben recomendaciones sobre criptomonedas y otros activos a través de redes sociales, se defendió una iniciativa sustentada en el conocimiento y no en el "humo".
El reto consiste precisamente en evitar una falsa dicotomía: promover la inversión no equivale a promover la especulación. Para convertir ahorradores en inversores, es necesario aumentar simultáneamente su capacidad para asumir riesgo y su capacidad para comprenderlo. Productos sencillos, transparencia, supervisión y asesoramiento son, en este sentido, condiciones para ampliar la participación en los mercados.
La cuestión resulta especialmente relevante en ámbitos como la inteligencia artificial, los semiconductores o las tecnologías cuánticas. No basta con movilizar al pequeño ahorrador: bancos, grandes empresas, fondos de venture capital y private equity también tienen capacidad para desplazar recursos hacia sectores de mayor valor añadido. Europa dispone de conocimiento y crea empresas, pero muchas encuentran fuera el capital necesario para escalar.
Es ahí donde la cuestión financiera se convierte en geopolítica. Cuando una empresa europea necesita trasladarse a Estados Unidos para crecer, Europa no pierde únicamente una inversión; puede perder propiedad intelectual, empleo cualificado, capacidad productiva y autonomía tecnológica. El objetivo no consiste, por tanto, simplemente en que los europeos inviertan más, sino en construir un ecosistema capaz de transformar capital europeo en crecimiento europeo.
Esta necesidad conduce a otro de los problemas estructurales señalados durante la conversación: la fragmentación de los mercados europeos de capitales. Una Unión que pretende movilizar cientos de miles de millones de euros adicionales cada año necesita mercados más integrados y capaces de ofrecer financiación a distintos perfiles de empresa y de riesgo.
Durante la conversación se incidió también en la transparencia, la rendición de cuentas, la seguridad y la estabilidad de las reglas como elementos necesarios para generar confianza. Carlos Martos, responsable de Productos de Inversión de ING, puso, por su parte, el foco en la oportunidad que representan esos cuatro de cada diez no inversores que estarían dispuestos a empezar. Para el sector financiero, sostuvo, eso exige dejar de hablar exclusivamente de productos y comenzar por las necesidades, objetivos y horizontes vitales del cliente.
La paradoja europea es que una parte del capital necesario para financiar su transformación ya existe. Está en manos de los propios europeos. Conseguir que circule mejor será clave tanto para mejorar la rentabilidad futura del ahorro de los europeos como para impulsar el crecimiento de empresas y tecnologías estratégicas y reforzar la capacidad de la Unión para financiar sus propias prioridades.

Ese fue el punto de partida de la novena edición de Misión Contrato Social, organizada por beBartlet con el apoyo de ING bajo el título Del ahorro a la inversión: movilizar el capital privado hacia una mayor competitividad y autonomía estratégica europea. El encuentro, celebrado recientemente en el Círculo de Bellas Artes de Madrid, reunió a perfiles institucionales, políticos, empresariales, de la sociedad civil y del sector financiero.
La tasa de ahorro de los hogares es del 14,3% de su renta bruta disponible, frente a una tasa de inversión del 8,5%. Aproximadamente diez billones de euros permanecen en efectivo y depósitos de baja remuneración, mientras que el 80% de los hogares de la eurozona no posee acciones ni ningún otro instrumento financiero de mercado.
"Mantener una parte sustancial del patrimonio de los hogares fuera de los mercados de capitales ha dejado de ser únicamente una cuestión de rentabilidad individual"La comparación con Estados Unidos permite dimensionar la diferencia. El propio informe subraya que, en la eurozona, depósitos y efectivo representan alrededor del 33% del patrimonio financiero de los hogares, frente al 12% estadounidense; los instrumentos de mercado —fondos, ETF, acciones o bonos— suponen el 20% en Europa y el 50% en Estados Unidos. La cuestión, por tanto, no es que Europa ahorre poco, sino qué hace con lo que ahorra.
La sesión abordó muchas de las claves presentes en el 'Insight' de ING 'Del ahorro a la inversión'. Foto: ING
El precio de la prudencia
El catedrático de Economía Santiago Carbó resumió esa anomalía con una expresión: "el precio de la prudencia". Durante años, mantener el dinero en productos muy conservadores podía percibirse como una decisión prácticamente neutra. En un escenario de inflación, deja de serlo.Las cifras ilustran la magnitud del problema. Los hogares europeos ahorran alrededor de 1,4 billones de euros al año, aproximadamente el doble que los estadounidenses, pero unos 300.000 millones anuales terminan financiando la economía de Estados Unidos. La estimación sitúa en 1,17 billones de euros el patrimonio adicional que tendrían hoy los hogares europeos si desde 2020 solo una cuarta parte de sus depósitos hubiera estado invertida en otros activos. La pérdida acumulada equivale aproximadamente al 7,4% del PIB de la eurozona.
"Los hogares europeos ahorran alrededor de 1,4 billones de euros al año, aproximadamente el doble que los estadounidenses, pero unos 300.000 millones anuales terminan financiando la economía de Estados Unidos"Ahí aparece la conexión con los diagnósticos europeos sobre competitividad. El problema del ahorro doméstico no puede separarse de la dificultad para financiar empresas innovadoras, infraestructuras y tecnologías estratégicas. Europa necesita unos 800.000 millones de euros adicionales de inversión anual y, sin embargo, una parte significativa de sus recursos financieros permanece en activos de escasa rentabilidad o acaba financiando otras economías.
España, no obstante, "ya ha empezado a girar", señaló Carbó. El peso de depósitos y efectivo en el ahorro financiero de los hogares ha descendido desde el 51,2% de 1995 hasta el 33,3% en el primer trimestre de 2026, mientras las instituciones de inversión colectiva han alcanzado un máximo histórico del 17,3%. En el último año, los fondos de inversión captaron 48.148 millones de euros. El movimiento existe, aunque quizá no avance todavía a la velocidad necesaria.
Los distintos participantes en el acto aportaron nuevos enfoques para mejorar el ahorro europeo. Foto: ING
Saber que el dinero pierde valor no basta
El caso español muestra una segunda paradoja: la distancia entre conocimiento y comportamiento. Un 62% de los ciudadanos sabe que el dinero parado pierde valor, pero un 63% no invierte actualmente. El 65% continúa prefiriendo una rentabilidad baja pero garantizada y, entre quienes no invierten, cuatro de cada diez afirman que podrían hacerlo. El mayor potencial de conversión se concentra entre los 25 y los 44 años."Un 62% de los ciudadanos sabe que el dinero parado pierde valor, pero un 63% no invierte actualmente"Esta brecha atravesó buena parte de la conversación. Pablo Porres, director general de Banca Privada e Inversión de ING, agrupó sus causas en tres grandes categorías: barreras cognitivas, físicas y regulatorias. Miedo, desconocimiento y aversión al riesgo conviven con obstáculos como la percepción de no disponer de patrimonio suficiente y con elementos regulatorios y fiscales que pueden restar atractivo a determinados productos. El resultado, resumió, es que "los españoles nos estamos dejando dinero en la mesa con respecto a otras geografías".
Los datos permiten concretar el diagnóstico. La aversión al riesgo, citada por el 56%, aparece como la principal barrera; le siguen la falta de conocimiento, con un 43%; la insuficiencia patrimonial, con un 28%; la fiscalidad, con un 27%; y los trámites digitales, con un 21%. Frente a ellas, el análisis plantea cinco palancas: aportaciones empresariales que incentiven el ahorro, educación financiera sostenida, pequeñas aportaciones periódicas, cuentas de inversión a largo plazo y procesos digitales sencillos.
Educación, iniciativa y confianza
La educación financiera emergió como uno de los consensos más claros del encuentro. Durante la conversación se recordó que apenas el 18% de los ciudadanos dispone de un nivel elevado de educación financiera y se señaló el trabajo europeo para extender buenas prácticas nacionales. Entre los ejemplos apareció Eslovenia, donde los programas educativos incorporan mecanismos prácticos y competitivos para que los alumnos apliquen los conocimientos adquiridos.La conversación llevó el argumento un paso más allá. No basta con enseñar conceptos financieros: hay que desarrollar iniciativa desde edades tempranas. La "cultura de la limonada" estadounidense —niños que realizan pequeñas actividades para obtener sus primeros ingresos— sirvió como metáfora de una diferencia cultural más profunda, reivindicando el "aprender a emprender" cuanto antes.
La discusión introdujo también una dimensión distributiva. Una enseñanza financiera limitada a iniciativas privadas o voluntarias corre el riesgo de llegar fundamentalmente a quienes ya disponen de más recursos. De ahí la defensa durante el encuentro de una formación más transversal, capaz de reducir las asimetrías de información entre ciudadanos e instituciones financieras.
"Una enseñanza financiera limitada a iniciativas privadas o voluntarias corre el riesgo de llegar fundamentalmente a quienes ya disponen de más recursos"Pero la falta de conocimiento solo explica una parte del problema. La otra es la confianza. Durante el encuentro se vinculó la aversión española al riesgo tanto con una cultura tradicionalmente orientada hacia la vivienda como con las secuelas de la crisis financiera. Se planteó que entonces se rompió una relación de confianza entre la banca y buena parte de la sociedad que todavía no se ha reconstruido completamente.
La conversación incidió igualmente en la transparencia y en la necesidad de reforzar la confianza en las instituciones financieras, aunque introdujo un matiz: el dinero depositado en los bancos tampoco permanece económicamente inmóvil, puesto que las entidades lo transforman en crédito e inversión. La cuestión es, por tanto, cómo mejorar esa canalización y qué estructura financiera permite movilizar capital sin trasladar riesgos inadecuados al pequeño ahorrador.
La educación financiera se conectó además con la igualdad y la seguridad económica de las familias. En un ecosistema donde muchos jóvenes reciben recomendaciones sobre criptomonedas y otros activos a través de redes sociales, se defendió una iniciativa sustentada en el conocimiento y no en el "humo".
El reto consiste precisamente en evitar una falsa dicotomía: promover la inversión no equivale a promover la especulación. Para convertir ahorradores en inversores, es necesario aumentar simultáneamente su capacidad para asumir riesgo y su capacidad para comprenderlo. Productos sencillos, transparencia, supervisión y asesoramiento son, en este sentido, condiciones para ampliar la participación en los mercados.
El catedrático de Economía Santiago Carbó explicó el cambio de paradigma en el ahorro durante etapas inflacionarias. Foto: ING
Una cuestión de autonomía estratégica
La conversación adquirió otra escala cuando dejó de centrarse exclusivamente en los hogares. Se puso el foco en la pérdida europea de soberanía tecnológica y en la dificultad de financiar compañías innovadoras con volúmenes comparables a los disponibles fuera del continente.La cuestión resulta especialmente relevante en ámbitos como la inteligencia artificial, los semiconductores o las tecnologías cuánticas. No basta con movilizar al pequeño ahorrador: bancos, grandes empresas, fondos de venture capital y private equity también tienen capacidad para desplazar recursos hacia sectores de mayor valor añadido. Europa dispone de conocimiento y crea empresas, pero muchas encuentran fuera el capital necesario para escalar.
Es ahí donde la cuestión financiera se convierte en geopolítica. Cuando una empresa europea necesita trasladarse a Estados Unidos para crecer, Europa no pierde únicamente una inversión; puede perder propiedad intelectual, empleo cualificado, capacidad productiva y autonomía tecnológica. El objetivo no consiste, por tanto, simplemente en que los europeos inviertan más, sino en construir un ecosistema capaz de transformar capital europeo en crecimiento europeo.
"Cuando una empresa europea necesita trasladarse a Estados Unidos para crecer, Europa no pierde únicamente una inversión, sino empleo cualificado, autonomía tecnológica, etc."En este sentido, se distinguieron dos perfiles con necesidades diferentes. Para el pequeño inversor, el acompañamiento de las entidades financieras y unos productos accesibles son fundamentales. Para las startups de alto crecimiento, la financiación bancaria tradicional puede no ser suficiente: necesitan capital riesgo y mercados suficientemente profundos para escalar sin abandonar Europa.
Esta necesidad conduce a otro de los problemas estructurales señalados durante la conversación: la fragmentación de los mercados europeos de capitales. Una Unión que pretende movilizar cientos de miles de millones de euros adicionales cada año necesita mercados más integrados y capaces de ofrecer financiación a distintos perfiles de empresa y de riesgo.
Durante la conversación se incidió también en la transparencia, la rendición de cuentas, la seguridad y la estabilidad de las reglas como elementos necesarios para generar confianza. Carlos Martos, responsable de Productos de Inversión de ING, puso, por su parte, el foco en la oportunidad que representan esos cuatro de cada diez no inversores que estarían dispuestos a empezar. Para el sector financiero, sostuvo, eso exige dejar de hablar exclusivamente de productos y comenzar por las necesidades, objetivos y horizontes vitales del cliente.
A lo largo de la conversación hubo ocasión de situar perspectivas tan variadas como los grandes bancos, las empresas o las familias. Foto: ING
Del ahorro a la participación
El encuentro dejó así tres planos estrechamente conectados. Primero, los hogares europeos ahorran mucho, pero participan poco en los mercados y renuncian con ello a una parte de la rentabilidad potencial de su patrimonio. Segundo, educación, confianza, accesibilidad y protección resultan determinantes para ampliar la participación de los ciudadanos en la inversión. Por último, Europa necesita que una mayor proporción de su capital financie sus propias empresas, tecnologías e infraestructuras estratégicas."Europa necesita que una mayor proporción de su capital financie sus propias empresas, tecnologías e infraestructuras estratégicas"La clave pasa por combinar prudencia e inversión, ampliando las opciones para que ciudadanos y empresas puedan tomar decisiones informadas dentro de un sistema comprensible, flexible y seguro, sin asumir riesgos innecesarios. Educación financiera, productos sencillos, supervisión, colaboración público-privada, mercados de capitales más integrados y financiación suficiente para las empresas innovadoras fueron algunos de los elementos que vertebraron ese terreno común.
La paradoja europea es que una parte del capital necesario para financiar su transformación ya existe. Está en manos de los propios europeos. Conseguir que circule mejor será clave tanto para mejorar la rentabilidad futura del ahorro de los europeos como para impulsar el crecimiento de empresas y tecnologías estratégicas y reforzar la capacidad de la Unión para financiar sus propias prioridades.
En alianza con:
Agenda Pública Corp
Análisis de políticas públicas
'Agenda Publica' impulsa alianzas con organizaciones, empresas y sociedad civil para generar contenidos de interés para nuestros lectores. Las piezas se elaboran por nuestro equipo de forma autónoma.
Ahora en portada
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
Noticias relacionadas
Hace 19 semanas
La seguridad ya no es lo que era: hacia un nuevo contrato social digital
Hace 4 semanas
El momento de la incertidumbre en Europa: "Las ideas son buenas, pero deben concretarse con dinero y con voluntad política"
Hace 53 semanas
Carlos Cuerpo: "Europa debe reducir sus dependencias estratégicas y avanzar con más agilidad en la integración"
Lo más leído