Jueves, 1 de octubre de 2026


CRISIS DE VIVIENDA
Decreto Maricarmen: buenas ideas, pero faltan dos políticas clave
El debate sobre la nueva propuesta de legislación de vivienda, conocida como "decreto Maricarmen", enfrenta la protección inmediata a los efectos a medio plazo sobre la oferta. José María Raya, catedrático de Tecnocampus (Universitat Pompeu Fabra), analiza la regulación del alquiler, los incentivos fiscales y el acceso a la primera vivienda y concluye que "la vivienda no ha sido ni es una prioridad para nuestros políticos una vez nos vamos fuera de titulares y decretos".

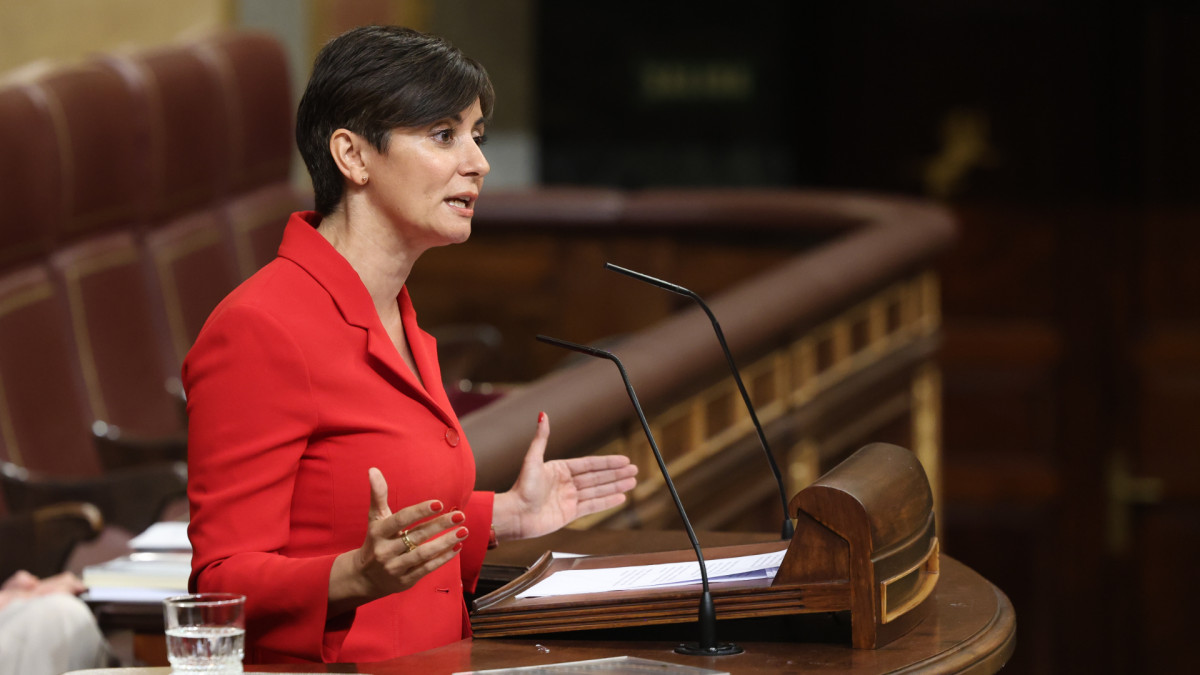
La ministra de Vivienda, Isabel Rodríguez, durante una sesión de control al Gobierno, en el Congreso de los Diputados.Marta Fernández / Europa Press
Las buenas políticas surgen de la reflexión, el conocimiento científico y el uso de la evidencia empírica. Las buenas políticas no tienen nombre propio y no se improvisan en una semana. Las buenas políticas surgen de acuerdos que pueden ser estables en el tiempo y así se mantienen. Las buenas políticas son activas, no reactivas. El llamado decreto Maricarmen es todo lo contrario, con lo que ya empieza mal. Y no empieza mal por el nombre; qué pobre Maricarmen, bastante calvario ya ha sufrido. Empieza mal porque parte de lo concreto, del último pétalo caído de un mercado de la vivienda disfuncional. Pero no va a la raíz.
Las dos actuaciones fundamentales que necesita nuestro mercado de la vivienda se resumen en cómo podemos construir más y más rápido y cómo podemos aumentar nuestro parque de vivienda social, porque, aunque podemos hacer más cosas, estas solo son complementarias. Construir más y más rápido ayudará a contener precios y alquileres. Un mercado escaso beneficia fundamentalmente a familias acaudaladas y fondos de inversión. Construir más vivienda social ayuda a los vulnerables como Maricarmen. Lo demás son fuegos artificiales que pueden ayudar o ser otro palo en la rueda, pero que, igual que suben, bajan y, por muy bellos que parezcan, son efímeros.
El primer decreto incluye la prórroga extraordinaria y obligatoria de dos años para los contratos que estén en vigor y venzan antes de finales de 2028, además de la ampliación hasta 2030 de la protección frente a los desahucios y otras medidas en materia de vivienda: la regulación de los alquileres de temporada y de habitaciones con carácter estructural y la prohibición de la compra de vivienda por fondos buitre hasta 2028. También destaca una línea de crédito al 0% de interés para facilitar la compra de la primera vivienda (hasta un máximo de 50.000 euros), en principio para jóvenes. También habrá bonificaciones fiscales, condicionadas, tanto para caseros como para determinados inquilinos.
Por otro lado, se propone una prórroga extraordinaria de los contratos y la ampliación de la protección frente a los desahucios hasta 2030. Les pido un ejercicio simple. Imagínese que es usted un propietario con una vivienda disponible para el mercado de alquiler residencial. ¿Entraría usted en este mercado con el riesgo de que, si le impaga, no pueda disponer de su renta ni de su piso? ¿Entraría usted en un mercado donde su contrato está "secuestrado" mínimo dos años (dependiendo de si fructifica el segundo decreto)? Aunque no les guste la respuesta, sé que la tienen tan clara como yo. ¿Y a quién perjudica que estos propietarios no entren en el mercado? A Julia, Sofía, Martina, Lucía y María. Es decir, a las potenciales inquilinas, con nombre de generación Z, que irán a buscar un piso y no lo encontrarán o lo encontrarán tan "blindado" que no podrán acceder a él. Ellas son invisibles y la calle no las ayudará.
La regulación de los alquileres de temporada o de las habitaciones es de nuevo equivocarse de problema. Ya se ha visto en Catalunya, donde los alquileres de habitaciones y de temporada no han vuelto al mercado residencial tras la regulación. Si un propietario con un piso en alquiler ha preferido el alquiler de temporada o de habitaciones, es porque el otro mercado está muy regulado y la regulación va siempre en su contra. En las zonas tensas de Catalunya es donde más ha aumentado esta figura. ¿Por qué? Con alquileres residenciales regulados y desprotección ante impagos, el propietario ha buscado alternativas y las ha encontrado allí. Allí ha encontrado un mercado más solvente, como los expats, y ahora que lo ha descubierto, no se va a marchar, aunque lo regules. Porque puestos a tener una renta regulada, mejor tenerla alquilada a alguien solvente que a un potencial vulnerable. De nuevo, políticas que van en contra de los que quieren acceder a un alquiler. Los jóvenes y los inmigrantes seguirán siendo los últimos de la cola. La regulación solo conllevará una transferencia de renta del casero al inquilino de temporada. No tengo claro quién tiene una menor renta. Con lo que ni siquiera está claro que sea una política progresista.
Sobre la prohibición de la compra especulativa por fondos buitre, primero hay que definir qué es especulativa y, segundo, qué es un fondo buitre. La propia ministra ha llamado "pyme buitre" a Urbagestión. ¿Entrará Urbagestión en la categoría que se defina? Da igual, el titular es perfecto. Seguimos muy entretenidos con un 8% de las viviendas en alquiler, que son las que pertenecen a empresas. Y ahí seguiremos porque es un enemigo externo. Y nos gustan mucho los enemigos externos. ¿Qué es un especulador? Para mí está bastante claro: alguien que, por ejemplo, compra una vivienda este año y este mismo año la vende un 20% más cara. Ha especulado. No ha hecho nada con ella, solo negocio. Si haces lo mismo, pero esperas un tiempo, a medida que avanza ese tiempo, eres un especulador, pero malo, un mal inversor. Porque la vivienda tiene una tributación elevada por su simple posesión, con lo que cuanto más tiempo pase, tu rentabilidad será más pequeña. Otra posibilidad es que el inmueble que compre necesite rehabilitación para venderse. Si el inversor lo hace y lo vende más caro luego (habría que ver el nivel de la reforma y el aumento del precio), ya no es un especulador. Es un tipo de negocio. Por supuesto, si la compras para ponerla en alquiler, tampoco lo eres. Pero con independencia de la semántica, el mero planteamiento de ideas embrionarias como "prohibir las compras especulativas" solo daña más la seguridad jurídica y la oferta de alquiler y nos acerca a países que están en una situación todavía peor en términos de accesibilidad en el mercado de alquiler privado.
España sigue los pasos de la peor parte del laboratorio catalán sin haberse evaluado sus políticas. Es decir, quiten lo más interesante: la palabra laboratorio. Lo que no se evalúa no es ciencia. El legislador catalán intentó condicionar quién puede adquirir una vivienda y con qué finalidad. En las zonas declaradas tensionadas la compra de viviendas individuales quedaría reservada, con carácter general, a quienes las destinen a residencia habitual propia o de determinados familiares, mientras que la adquisición de edificios completos solo sería posible si se destinan íntegramente al alquiler residencial con limitación de rentas. Entiendo que se haría algo similar en España. En Catalunya, el Consejo de Garantías Estatutarias dictó que vulneraba la Constitución. En Países Bajos, esta política ha aumentado la compra de vivienda en propiedad (como es lógico) a cambio de reducir la oferta en alquiler y subir un 4% sus precios. Pero es que incluso plantearlo es peligroso. Es suficiente plantearse este tipo de leyes para que afecten a las expectativas de los inversores y se vayan y, como consecuencia, disminuya el ritmo constructor. Es muy mala idea incluso plantearlo. Malas noticias para un mercado en escasez. Distinto es "jugar" con los incentivos, como ya hemos visto.
Respecto a la línea de crédito al 0% para facilitar la compra de los jóvenes, es una buena idea. Incluso elevaría el límite porque ya el sistema financiero se encarga de evaluar si esa vivienda es excesiva para sus posibilidades. Y en las grandes ciudades, donde se concentran jóvenes y problemas de accesibilidad, ese límite de 50.000 euros es poco. Es una buena idea que me da que pensar que otra buena idea (los avales a los jóvenes) no está funcionando al nivel esperado. Hay que mirar los detalles en el diseño de las políticas.
Respecto a las bonificaciones, yo empezaría por las del propietario. Y me explico. Las bonificaciones al propietario deben ir en la línea de alinear nuestros objetivos con sus incentivos. Empiezo por una que no estará: que alguien que alquile en el mercado residencial esté más bonificado que si la tiene vacía o la destina a otro mercado de alquiler. Para aumentar la oferta. Y sigamos: que su bonificación sea mayor cuanto más se aleje su precio del de mercado. Ahora bien, ya hay bonificaciones fiscales en el IRPF. Lo que se plantea (que podrán alcanzar el 100% cuando rebajen un 5% el precio del alquiler) prácticamente fue anunciado por Pedro Sánchez hace un tiempo. ¿Por qué no utilizar también el IBI? Respecto a las bonificaciones a los inquilinos (con ingresos de hasta 30.000 o 33.000 euros), son una buena idea, pero no cuando el mercado está en escasez. Lo probable es que esas bonificaciones vayan directas a aumentos de precios de los propietarios. Hay que vigilar mucho cómo se diseñan.
El segundo decreto, el que lo tiene más difícil, parece que se va a concentrar en intentar que los contratos sean indefinidos. Prorrogarlos de forma automática. El contrato indefinido solo tiene sentido tal cual se plantea en países como el Reino Unido o Finlandia (curiosamente los ejemplos que cita el Sindicato de Inquilinas, pero sin explicar todo el contexto). En estos países el contrato indefinido da seguridad al inquilino, pero al propietario le da seguridad jurídica: tras dos o tres meses de impagos, se desaloja (en España tardamos dos años y ahora se pretende impedir); la renta se puede actualizar a la evolución del mercado cada año; avisando con unos cuatro meses de adelanto, la vivienda se puede recuperar para hacer frente a una situación personal o familiar. Ahí el contrato indefinido no tiene problemas. Seguridad para todos. Lo contrario es proteger al inquilino hoy, a costa del de mañana.
Fíjense en que gran parte de los problemas que hemos señalado son algo así como "la paradoja de la foto fija". Tendemos a suponer que todo seguirá igual salvo lo que cambiamos. Pero no es así. Pensamos que prohibir desahucios o prorrogar forzosamente contratos es una buena idea porque protegemos a los vulnerables de hoy, pero no pensamos que la oferta reaccionará y se quedarán fuera los vulnerables y jóvenes de mañana. Lo mismo ocurre con la prohibición de la compra especulativa o los contratos indefinidos sin dar seguridad jurídica al propietario. La reducción de la construcción y de la oferta dejará peor el mercado. La realidad no es una foto en la que borramos lo que no nos gusta, sino un vídeo, y ese borrado tendrá consecuencias en el siguiente frame. Por eso son tan importantes los incentivos en economía. Para predecir cuál es el siguiente frame.
Las dos actuaciones fundamentales que necesita nuestro mercado de la vivienda se resumen en cómo podemos construir más y más rápido y cómo podemos aumentar nuestro parque de vivienda social, porque, aunque podemos hacer más cosas, estas solo son complementarias. Construir más y más rápido ayudará a contener precios y alquileres. Un mercado escaso beneficia fundamentalmente a familias acaudaladas y fondos de inversión. Construir más vivienda social ayuda a los vulnerables como Maricarmen. Lo demás son fuegos artificiales que pueden ayudar o ser otro palo en la rueda, pero que, igual que suben, bajan y, por muy bellos que parezcan, son efímeros.
"Construir más vivienda social ayuda a los vulnerables como Maricarmen. Lo demás son fuegos artificiales"Pero desgranemos el decreto. Perdón, los decretos. Cosas de la política. Algún día nuestros políticos llegarán a acuerdos que respetarán en el tiempo, y las políticas que afectan al Estado del bienestar no tendrán vaivenes, serán más estables y consistentes. El admirado parque de vivienda social de Viena se construyó con más de cien años de una política constante. Curiosamente los puntos que les he comentado en el párrafo anterior son muy poco controvertidos. No creo decir ninguna barbaridad si digo que, mínimo, el 70% del Congreso estaría de acuerdo en estas dos medidas. Y, sin embargo, seguimos anclados sin soluciones palpables. ¿Por qué? Mi sospecha es que, en el caso de la construcción, hay problemas entre partidos de la izquierda y entre administraciones. En el caso de la vivienda social, sencillo: dedicamos solo un 1% de nuestro presupuesto a vivienda. La partida que menos ha crecido en los últimos diez años. La vivienda no ha sido ni es una prioridad para nuestros políticos una vez nos vamos fuera de titulares y decretos.
El primer decreto incluye la prórroga extraordinaria y obligatoria de dos años para los contratos que estén en vigor y venzan antes de finales de 2028, además de la ampliación hasta 2030 de la protección frente a los desahucios y otras medidas en materia de vivienda: la regulación de los alquileres de temporada y de habitaciones con carácter estructural y la prohibición de la compra de vivienda por fondos buitre hasta 2028. También destaca una línea de crédito al 0% de interés para facilitar la compra de la primera vivienda (hasta un máximo de 50.000 euros), en principio para jóvenes. También habrá bonificaciones fiscales, condicionadas, tanto para caseros como para determinados inquilinos.
Por otro lado, se propone una prórroga extraordinaria de los contratos y la ampliación de la protección frente a los desahucios hasta 2030. Les pido un ejercicio simple. Imagínese que es usted un propietario con una vivienda disponible para el mercado de alquiler residencial. ¿Entraría usted en este mercado con el riesgo de que, si le impaga, no pueda disponer de su renta ni de su piso? ¿Entraría usted en un mercado donde su contrato está "secuestrado" mínimo dos años (dependiendo de si fructifica el segundo decreto)? Aunque no les guste la respuesta, sé que la tienen tan clara como yo. ¿Y a quién perjudica que estos propietarios no entren en el mercado? A Julia, Sofía, Martina, Lucía y María. Es decir, a las potenciales inquilinas, con nombre de generación Z, que irán a buscar un piso y no lo encontrarán o lo encontrarán tan "blindado" que no podrán acceder a él. Ellas son invisibles y la calle no las ayudará.
La regulación de los alquileres de temporada o de las habitaciones es de nuevo equivocarse de problema. Ya se ha visto en Catalunya, donde los alquileres de habitaciones y de temporada no han vuelto al mercado residencial tras la regulación. Si un propietario con un piso en alquiler ha preferido el alquiler de temporada o de habitaciones, es porque el otro mercado está muy regulado y la regulación va siempre en su contra. En las zonas tensas de Catalunya es donde más ha aumentado esta figura. ¿Por qué? Con alquileres residenciales regulados y desprotección ante impagos, el propietario ha buscado alternativas y las ha encontrado allí. Allí ha encontrado un mercado más solvente, como los expats, y ahora que lo ha descubierto, no se va a marchar, aunque lo regules. Porque puestos a tener una renta regulada, mejor tenerla alquilada a alguien solvente que a un potencial vulnerable. De nuevo, políticas que van en contra de los que quieren acceder a un alquiler. Los jóvenes y los inmigrantes seguirán siendo los últimos de la cola. La regulación solo conllevará una transferencia de renta del casero al inquilino de temporada. No tengo claro quién tiene una menor renta. Con lo que ni siquiera está claro que sea una política progresista.
"Si un propietario con un piso en alquiler ha preferido el alquiler de temporada o de habitaciones, es porque el otro mercado está muy regulado y la regulación va siempre en su contra"El decreto plantea elevar el IVA de los pisos turísticos al 10%. Esto sí lo considero una buena medida. Para empezar, porque era una anomalía que tributara de forma distinta de otras formas de alojamiento. Pero, además, aunque regular es muy tentador, suele ser mucho más efectivo encontrar los incentivos adecuados para hacer cambiar la decisión del propietario. Baje los impuestos al alquiler si su destino es residencial y súbalos si su destino es turístico o de temporada. Esto incluso se podría hacer también con el IBI.
Sobre la prohibición de la compra especulativa por fondos buitre, primero hay que definir qué es especulativa y, segundo, qué es un fondo buitre. La propia ministra ha llamado "pyme buitre" a Urbagestión. ¿Entrará Urbagestión en la categoría que se defina? Da igual, el titular es perfecto. Seguimos muy entretenidos con un 8% de las viviendas en alquiler, que son las que pertenecen a empresas. Y ahí seguiremos porque es un enemigo externo. Y nos gustan mucho los enemigos externos. ¿Qué es un especulador? Para mí está bastante claro: alguien que, por ejemplo, compra una vivienda este año y este mismo año la vende un 20% más cara. Ha especulado. No ha hecho nada con ella, solo negocio. Si haces lo mismo, pero esperas un tiempo, a medida que avanza ese tiempo, eres un especulador, pero malo, un mal inversor. Porque la vivienda tiene una tributación elevada por su simple posesión, con lo que cuanto más tiempo pase, tu rentabilidad será más pequeña. Otra posibilidad es que el inmueble que compre necesite rehabilitación para venderse. Si el inversor lo hace y lo vende más caro luego (habría que ver el nivel de la reforma y el aumento del precio), ya no es un especulador. Es un tipo de negocio. Por supuesto, si la compras para ponerla en alquiler, tampoco lo eres. Pero con independencia de la semántica, el mero planteamiento de ideas embrionarias como "prohibir las compras especulativas" solo daña más la seguridad jurídica y la oferta de alquiler y nos acerca a países que están en una situación todavía peor en términos de accesibilidad en el mercado de alquiler privado.
España sigue los pasos de la peor parte del laboratorio catalán sin haberse evaluado sus políticas. Es decir, quiten lo más interesante: la palabra laboratorio. Lo que no se evalúa no es ciencia. El legislador catalán intentó condicionar quién puede adquirir una vivienda y con qué finalidad. En las zonas declaradas tensionadas la compra de viviendas individuales quedaría reservada, con carácter general, a quienes las destinen a residencia habitual propia o de determinados familiares, mientras que la adquisición de edificios completos solo sería posible si se destinan íntegramente al alquiler residencial con limitación de rentas. Entiendo que se haría algo similar en España. En Catalunya, el Consejo de Garantías Estatutarias dictó que vulneraba la Constitución. En Países Bajos, esta política ha aumentado la compra de vivienda en propiedad (como es lógico) a cambio de reducir la oferta en alquiler y subir un 4% sus precios. Pero es que incluso plantearlo es peligroso. Es suficiente plantearse este tipo de leyes para que afecten a las expectativas de los inversores y se vayan y, como consecuencia, disminuya el ritmo constructor. Es muy mala idea incluso plantearlo. Malas noticias para un mercado en escasez. Distinto es "jugar" con los incentivos, como ya hemos visto.
Respecto a la línea de crédito al 0% para facilitar la compra de los jóvenes, es una buena idea. Incluso elevaría el límite porque ya el sistema financiero se encarga de evaluar si esa vivienda es excesiva para sus posibilidades. Y en las grandes ciudades, donde se concentran jóvenes y problemas de accesibilidad, ese límite de 50.000 euros es poco. Es una buena idea que me da que pensar que otra buena idea (los avales a los jóvenes) no está funcionando al nivel esperado. Hay que mirar los detalles en el diseño de las políticas.
Respecto a las bonificaciones, yo empezaría por las del propietario. Y me explico. Las bonificaciones al propietario deben ir en la línea de alinear nuestros objetivos con sus incentivos. Empiezo por una que no estará: que alguien que alquile en el mercado residencial esté más bonificado que si la tiene vacía o la destina a otro mercado de alquiler. Para aumentar la oferta. Y sigamos: que su bonificación sea mayor cuanto más se aleje su precio del de mercado. Ahora bien, ya hay bonificaciones fiscales en el IRPF. Lo que se plantea (que podrán alcanzar el 100% cuando rebajen un 5% el precio del alquiler) prácticamente fue anunciado por Pedro Sánchez hace un tiempo. ¿Por qué no utilizar también el IBI? Respecto a las bonificaciones a los inquilinos (con ingresos de hasta 30.000 o 33.000 euros), son una buena idea, pero no cuando el mercado está en escasez. Lo probable es que esas bonificaciones vayan directas a aumentos de precios de los propietarios. Hay que vigilar mucho cómo se diseñan.
"Las bonificaciones al propietario deben ir en la línea de alinear nuestros objetivos con sus incentivos"Por último, reducir el IVA de la vivienda protegida al 4% me parece empezar a solucionar una gran incongruencia. La medida es muy poco ambiciosa. Gran parte de la vivienda protegida ya tributa al 4% de IVA (la de régimen especial cuya promoción es pública). Bajar del 10% al 4% la de régimen general es una buena idea. Pero permítanme ser agresivo: necesitamos vivienda social; el IVA de esta vivienda debería ser del 0%. Vista la poca producción, toda facilidad es poca. Y si quieren, les digo otra medida: ¿quieren que un joven compre su primera vivienda? IVA e ITP al 0%. ¿Quieren desincentivar las compras acumulativas? Hagan crecer el IVA-ITP progresivamente, a partir del 10%, un par de puntos, por ejemplo, con cada compra.
El segundo decreto, el que lo tiene más difícil, parece que se va a concentrar en intentar que los contratos sean indefinidos. Prorrogarlos de forma automática. El contrato indefinido solo tiene sentido tal cual se plantea en países como el Reino Unido o Finlandia (curiosamente los ejemplos que cita el Sindicato de Inquilinas, pero sin explicar todo el contexto). En estos países el contrato indefinido da seguridad al inquilino, pero al propietario le da seguridad jurídica: tras dos o tres meses de impagos, se desaloja (en España tardamos dos años y ahora se pretende impedir); la renta se puede actualizar a la evolución del mercado cada año; avisando con unos cuatro meses de adelanto, la vivienda se puede recuperar para hacer frente a una situación personal o familiar. Ahí el contrato indefinido no tiene problemas. Seguridad para todos. Lo contrario es proteger al inquilino hoy, a costa del de mañana.
Fíjense en que gran parte de los problemas que hemos señalado son algo así como "la paradoja de la foto fija". Tendemos a suponer que todo seguirá igual salvo lo que cambiamos. Pero no es así. Pensamos que prohibir desahucios o prorrogar forzosamente contratos es una buena idea porque protegemos a los vulnerables de hoy, pero no pensamos que la oferta reaccionará y se quedarán fuera los vulnerables y jóvenes de mañana. Lo mismo ocurre con la prohibición de la compra especulativa o los contratos indefinidos sin dar seguridad jurídica al propietario. La reducción de la construcción y de la oferta dejará peor el mercado. La realidad no es una foto en la que borramos lo que no nos gusta, sino un vídeo, y ese borrado tendrá consecuencias en el siguiente frame. Por eso son tan importantes los incentivos en economía. Para predecir cuál es el siguiente frame.
"La realidad no es una foto en la que borramos lo que no nos gusta, sino un vídeo, y ese borrado tendrá consecuencias en el siguiente 'frame'"Necesitamos viviendas sociales para que el Estado cubra los desalojos como el de Maricarmen sin depender de los valores sociales de ninguna empresa. Necesitamos leyes que faciliten la construcción para que los precios y alquileres no suban producto de la escasez. Y necesitamos un mercado de alquiler donde todos estén seguros. Como ven, hay alguna buena idea en los decretos, pero ni rastro de las dos políticas más necesarias. De nuevo lo urgente y mediático se come a lo importante.
Ahora en portada
1 de octubre de 2026
Noticias relacionadas
Hace 37 semanas
Por qué las bonificaciones fiscales no bastan para solucionar el drama de la vivienda
Hace 44 semanas
¿Somos europeos con relación al mercado de la vivienda?
Hace 2 días
Maricarmen: la excepción que explica la crisis de vivienda
Lo más leído