Jueves, 5 de noviembre de 2026


'MIDTERMS'
Trump pierde el Congreso, pero conserva la Casa Blanca
Donald Trump ha perdido las dos cámaras del Congreso tras unas elecciones de mitad de mandato que han dejado victorias demócratas incluso en estados de tradición republicana. ¿Hasta dónde llega realmente el vuelco? "Controlar el Congreso no equivale a gobernar", responde Toni Timoner, consejero de 'Agenda Pública', que analiza las consecuencias de este resultado para el presidente, la economía estadounidense y las relaciones con Europa.
.png)
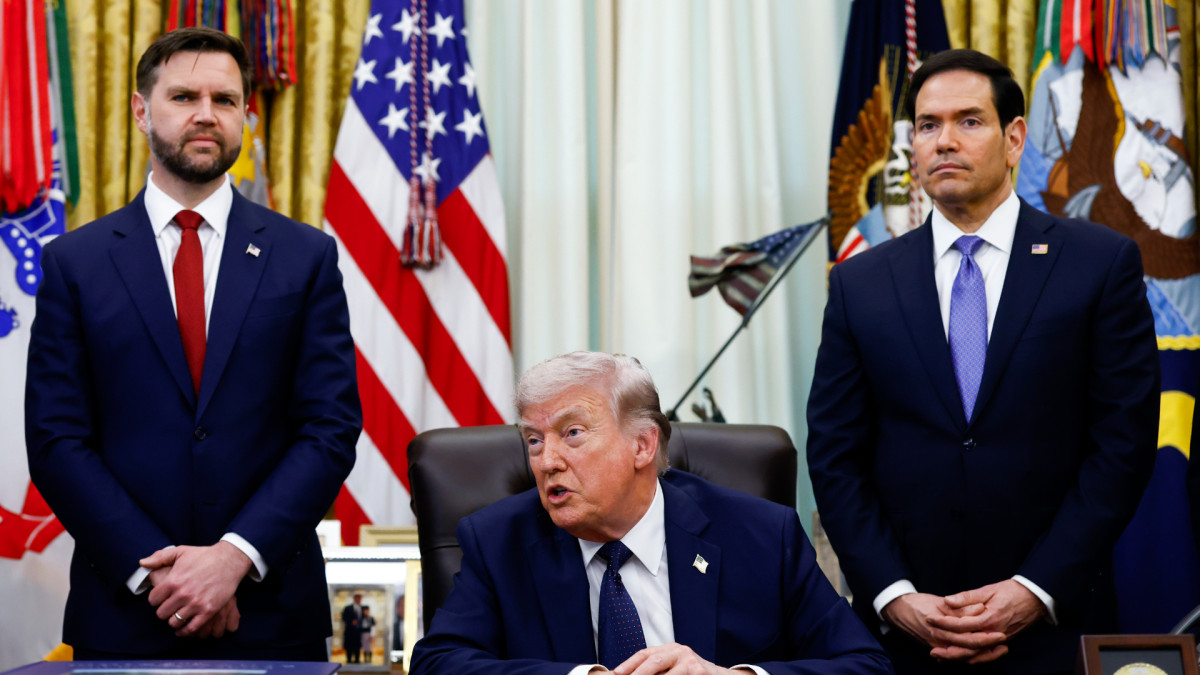
De izquierda a derecha: el vicepresidente, J. D. Vance, el presidente, Donald Trump ,y el secretario de Estado, Marco Rubio.Will Oliver - Pool via CNP / Zuma Press / Europa Press
Las elecciones legislativas estadounidenses han devuelto al país a una situación conocida, la de un presidente obligado a convivir con un Congreso adverso. Que los demócratas recuperasen la Cámara de Representantes se daba casi por descontado, pero el Senado seguía siendo una incógnita. Su conquista por parte de los demócratas, acompañada de victorias en estados de tradición republicana como Texas, Kansas y Carolina del Sur, ha convertido una derrota anunciada en un revés de proporciones mucho mayores. Aunque aún quedan recuentos pendientes, los demócratas han recuperado ambas cámaras. La última vez que un presidente republicano tuvo enfrente un Congreso enteramente demócrata fue en 2007 y 2008, durante los dos últimos años de George W. Bush.
La magnitud del vuelco tiene pocos precedentes. Desde la Segunda Guerra Mundial, las dos cámaras solo habían cambiado de partido a la vez en unas elecciones de mitad de mandato en 1946, 1954, 1994 y 2006. Kansas no elegía un senador demócrata desde 1932 y Texas llevaba décadas sin hacerlo. Pero sería precipitado interpretar el castigo a Trump como una conversión ideológica del país. Las elecciones de mitad de mandato suelen penalizar al presidente, y esta vez se combinaron la carestía, la guerra con Irán y el desgaste de un mandatario que había situado su propia figura, cada vez más impopular, en el centro de la campaña.
El coste de la vida y el malestar institucional pesaron más que la guerra cultural. Según la encuesta de Associated Press, alrededor de la mitad de los votantes consideró decisivos el encarecimiento de la vida y la corrupción gubernamental. En septiembre, la inflación interanual alcanzó el 3,7%, impulsada en buena medida por la energía, sobre un nivel de precios que ya venía castigando los presupuestos familiares desde la pandemia. Los aranceles, presentados como instrumento para regenerar la industria nacional, también han encarecido los costes para consumidores y empresas. El descontento ha llegado incluso al mundo rural y a parte del electorado hispano masculino que ayudó a Trump a ganar en 2024, aunque sus motivos no sean idénticos.
Ahora bien, controlar el Congreso no equivale a gobernar. Trump conserva el veto presidencial y buena parte de las facultades ejecutivas de las que se ha servido hasta ahora. Además, en el Senado suelen hacer falta sesenta votos para poner fin a la obstrucción parlamentaria (el llamado filibusterismo) y poder tramitar muchas leyes. Sin acuerdos entre los dos partidos, los demócratas tendrán mayor facilidad para bloquear nuevas iniciativas republicanas que para sacar adelante las propias. Habrá más contrapesos, aunque no necesariamente más capacidad para resolver los problemas que aún preocupan a los votantes.
Habrá, además, negociaciones inevitables. El techo de deuda volverá a tocarse en 2027, con el consecuente riesgo de parálisis del gasto, y varias rebajas fiscales aprobadas durante esta legislatura caducarán a finales de 2028. Un Congreso antagonista del Ejecutivo puede poner coto a nuevos estímulos (es decir, bajadas de impuestos, al gusto de los republicanos), pero los déficits persistentes y una negociación accidentada sobre el endeudamiento podrían llevar a los inversores a exigir una mayor prima de riesgo y, con ello, elevar las rentabilidades de los bonos del Tesoro a largo plazo.
Los mercados, de entrada, han hecho su lectura. El dólar ha cedido y los bonos del Tesoro subieron de precio (sus rentabilidades bajaron), ante la perspectiva de una expansión fiscal más contenida y de menos subidas de tipos. Pero esas trayectorias en 2027 dependerán fundamentalmente de la inflación, la Reserva Federal, las necesidades de financiación y las negociaciones presupuestarias.
En el frente comercial, el cambio de mayorías promete menos de lo que algunos socios de Estados Unidos podrían esperar. Después de que los tribunales anularan parte de los aranceles impuestos al amparo de poderes de emergencia, la Administración recurrió a otras bases legales para mantener gravámenes sin someterlos al voto del Congreso. Los demócratas podrán examinar recurrentemente sus consecuencias y pedir cuentas al Ejecutivo, pero difícilmente podrán desmantelar de un plumazo la política arancelaria. Más plausible sería una cooperación renovada con Europa y aliados asiáticos en las cadenas de suministro estratégicas. La revisión en curso del tratado comercial con Canadá y México tendrá ahora un Congreso menos revisionista, aunque las negociaciones seguirán dependiendo en buena medida de la Casa Blanca.
En Ucrania, las nuevas mayorías abren la posibilidad de impulsar más ayuda militar y financiera, volver a endurecer las sanciones contra Moscú y cuestionar una estrategia de Trump que hasta ahora ha dado pocos resultados. Pero autorizar fondos no garantiza que lleguen a su destino, y cualquier iniciativa vetada por el presidente necesitará suficientes votos republicanos para salir adelante. En cuanto a China, la competencia tecnológica y estratégica cuenta con apoyos en ambos partidos. Cabe esperar un examen más severo de los acuerdos de Trump con Pekín, aunque no un cambio sustancial en la rivalidad secular entre las dos potencias. China, además, puede seguir explotando la ventaja diplomática que generan las dudas sobre la fiabilidad estadounidense que se han extendido entre los aliados tradicionales de Washington y países no alineados.
Europa debe evitar dos conclusiones precipitadas. Una sería celebrar la victoria demócrata como si restableciese algún tipo de certeza de la antigua relación transatlántica. La otra, pensar que nada ha cambiado porque Trump conserva amplias atribuciones. El Capitolio volverá a ser un interlocutor relevante en la defensa de Ucrania, el comercio y el control de la política exterior, mientras las decisiones inmediatas sobre aranceles y operaciones militares seguirán en manos de la Casa Blanca. Los gobiernos europeos tendrán que trabajar con ambos poderes sin desatender sus propias prioridades de defensa, energía y competitividad.
La magnitud del vuelco tiene pocos precedentes. Desde la Segunda Guerra Mundial, las dos cámaras solo habían cambiado de partido a la vez en unas elecciones de mitad de mandato en 1946, 1954, 1994 y 2006. Kansas no elegía un senador demócrata desde 1932 y Texas llevaba décadas sin hacerlo. Pero sería precipitado interpretar el castigo a Trump como una conversión ideológica del país. Las elecciones de mitad de mandato suelen penalizar al presidente, y esta vez se combinaron la carestía, la guerra con Irán y el desgaste de un mandatario que había situado su propia figura, cada vez más impopular, en el centro de la campaña.
El coste de la vida y el malestar institucional pesaron más que la guerra cultural. Según la encuesta de Associated Press, alrededor de la mitad de los votantes consideró decisivos el encarecimiento de la vida y la corrupción gubernamental. En septiembre, la inflación interanual alcanzó el 3,7%, impulsada en buena medida por la energía, sobre un nivel de precios que ya venía castigando los presupuestos familiares desde la pandemia. Los aranceles, presentados como instrumento para regenerar la industria nacional, también han encarecido los costes para consumidores y empresas. El descontento ha llegado incluso al mundo rural y a parte del electorado hispano masculino que ayudó a Trump a ganar en 2024, aunque sus motivos no sean idénticos.
"La conquista del Congreso por parte de los demócratas, acompañada de victorias en estados de tradición republicana ha convertido una derrota anunciada en un revés de proporciones mucho mayores"El cambio más inmediato que se notará en el Capitolio será la teatralización del cambio de poder legislativo. Cuando se constituya el nuevo Congreso en enero, los demócratas presidirán sus comisiones, podrán exigir documentación y comparecencias a la Administración y fiscalizar con mayor rigor sus decisiones. El control del Senado resulta especialmente importante porque permite bloquear nombramientos de jueces federales, altos cargos y embajadores, además de dificultar que Trump cubra una eventual vacante en el Tribunal Supremo, que actualmente se compone de seis conservadores frente a tres progresistas. El contraste será apreciable considerando los dos años en los que la mayoría republicana apenas opuso resistencia a la Casa Blanca. La mera posibilidad de comparecencias e investigaciones puede cambiar también el cálculo de funcionarios y empresas poco dispuestos, hasta ahora, a contrariar al presidente.
Ahora bien, controlar el Congreso no equivale a gobernar. Trump conserva el veto presidencial y buena parte de las facultades ejecutivas de las que se ha servido hasta ahora. Además, en el Senado suelen hacer falta sesenta votos para poner fin a la obstrucción parlamentaria (el llamado filibusterismo) y poder tramitar muchas leyes. Sin acuerdos entre los dos partidos, los demócratas tendrán mayor facilidad para bloquear nuevas iniciativas republicanas que para sacar adelante las propias. Habrá más contrapesos, aunque no necesariamente más capacidad para resolver los problemas que aún preocupan a los votantes.
"El control del Senado es importante porque permite bloquear nombramientos de jueces federales, altos cargos y embajadores, además de dificultar que Trump cubra una eventual vacante en el Tribunal Supremo"El primer pulso llegará con los presupuestos. Estados Unidos llega a esta etapa con un déficit federal que la Oficina Presupuestaria del Congreso estimaba en 1,9 billones de dólares para 2026, alrededor del 5,8% del PIB, y una deuda federal en manos del público equivalente al 101% del PIB. La pérdida del control del Congreso priva a los republicanos, en la práctica, de la reconciliación presupuestaria, el procedimiento que les permitió aprobar grandes paquetes fiscales por mayoría simple. Pero impedir nuevas rebajas tributarias no basta para reducir un déficit alimentado por el gasto ya comprometido y los intereses de la deuda.
Habrá, además, negociaciones inevitables. El techo de deuda volverá a tocarse en 2027, con el consecuente riesgo de parálisis del gasto, y varias rebajas fiscales aprobadas durante esta legislatura caducarán a finales de 2028. Un Congreso antagonista del Ejecutivo puede poner coto a nuevos estímulos (es decir, bajadas de impuestos, al gusto de los republicanos), pero los déficits persistentes y una negociación accidentada sobre el endeudamiento podrían llevar a los inversores a exigir una mayor prima de riesgo y, con ello, elevar las rentabilidades de los bonos del Tesoro a largo plazo.
Los mercados, de entrada, han hecho su lectura. El dólar ha cedido y los bonos del Tesoro subieron de precio (sus rentabilidades bajaron), ante la perspectiva de una expansión fiscal más contenida y de menos subidas de tipos. Pero esas trayectorias en 2027 dependerán fundamentalmente de la inflación, la Reserva Federal, las necesidades de financiación y las negociaciones presupuestarias.
"El techo de deuda volverá a tocarse en 2027, con el consecuente riesgo de parálisis del gasto, y varias rebajas fiscales aprobadas durante esta legislatura caducarán a finales de 2028"Wall Street está, además, sumida en sus propias preocupaciones. Históricamente, las elecciones de mitad de mandato han dado paso a periodos favorables para las acciones, en parte porque despejan incertidumbres políticas. Esta vez coinciden con las dudas sobre la rentabilidad de los enormes desembolsos en inteligencia artificial y con las consecuencias económicas del conflicto en Oriente Próximo. El nuevo Congreso puede intensificar la vigilancia sobre las grandes tecnológicas y sobre el consumo eléctrico y el despliegue de centros de datos. La victoria demócrata en Texas, uno de los principales destinos de esas inversiones, añade también una dimensión estatal al debate. La demanda mundial de capacidad de cálculo seguirá creciendo, aunque el coste regulatorio de ampliarla puede aumentar.
En el frente comercial, el cambio de mayorías promete menos de lo que algunos socios de Estados Unidos podrían esperar. Después de que los tribunales anularan parte de los aranceles impuestos al amparo de poderes de emergencia, la Administración recurrió a otras bases legales para mantener gravámenes sin someterlos al voto del Congreso. Los demócratas podrán examinar recurrentemente sus consecuencias y pedir cuentas al Ejecutivo, pero difícilmente podrán desmantelar de un plumazo la política arancelaria. Más plausible sería una cooperación renovada con Europa y aliados asiáticos en las cadenas de suministro estratégicas. La revisión en curso del tratado comercial con Canadá y México tendrá ahora un Congreso menos revisionista, aunque las negociaciones seguirán dependiendo en buena medida de la Casa Blanca.
"Los demócratas podrán examinar recurrentemente sus consecuencias y pedir cuentas al Ejecutivo, pero difícilmente podrán desmantelar de un plumazo la política arancelaria"En política exterior se aprecia una limitación semejante. Los demócratas podrán examinar los objetivos y la financiación de la guerra con Irán, además de promover una resolución que exija retirar a las tropas estadounidenses. Pero, ante un veto presidencial, necesitarían una supermayoría de dos tercios de ambas cámaras para imponerla. Trump conserva, por tanto, un amplio margen para proseguir las operaciones o intensificarlas, aunque el resultado electoral también puede empujarle a buscar una salida negociada. En el mercado de predicción Kalshi, la probabilidad de que el tráfico por el estrecho de Ormuz se recupere en la primera mitad de 2027 apenas ha pasado del 33% al 37% tras las elecciones. La escasa variación sugiere que los operadores no esperan, por ahora, un giro sustancial en un conflicto tan enquistado. Para la economía mundial, en tanto que el petróleo condiciona la inflación y las decisiones de los bancos centrales, pesarán más las órdenes al Pentágono, con sus efectos directos sobre la energía y el transporte marítimo, que los debates parlamentarios del Capitolio.
En Ucrania, las nuevas mayorías abren la posibilidad de impulsar más ayuda militar y financiera, volver a endurecer las sanciones contra Moscú y cuestionar una estrategia de Trump que hasta ahora ha dado pocos resultados. Pero autorizar fondos no garantiza que lleguen a su destino, y cualquier iniciativa vetada por el presidente necesitará suficientes votos republicanos para salir adelante. En cuanto a China, la competencia tecnológica y estratégica cuenta con apoyos en ambos partidos. Cabe esperar un examen más severo de los acuerdos de Trump con Pekín, aunque no un cambio sustancial en la rivalidad secular entre las dos potencias. China, además, puede seguir explotando la ventaja diplomática que generan las dudas sobre la fiabilidad estadounidense que se han extendido entre los aliados tradicionales de Washington y países no alineados.
Europa debe evitar dos conclusiones precipitadas. Una sería celebrar la victoria demócrata como si restableciese algún tipo de certeza de la antigua relación transatlántica. La otra, pensar que nada ha cambiado porque Trump conserva amplias atribuciones. El Capitolio volverá a ser un interlocutor relevante en la defensa de Ucrania, el comercio y el control de la política exterior, mientras las decisiones inmediatas sobre aranceles y operaciones militares seguirán en manos de la Casa Blanca. Los gobiernos europeos tendrán que trabajar con ambos poderes sin desatender sus propias prioridades de defensa, energía y competitividad.
"El Capitolio volverá a ser un interlocutor relevante en la defensa de Ucrania, el comercio y el control de la política exterior, mientras las decisiones inmediatas sobre aranceles y operaciones militares seguirán en manos de la Casa Blanca"En Washington, entretanto, empieza a asomar la siguiente batalla electoral, la de 2028. Una mayoría demócrata obtenida gracias a victorias en estados conservadores deberá decidir cuánto peso concede a sus candidatos moderados frente a las corrientes progresistas que quieren redefinir el partido. Los republicanos, por su parte, afrontarán la sucesión de Trump con una base electoral menos sólida de lo que hacía pensar su victoria de 2024: ¿beneficia a Marco Rubio o a J. D. Vance? Mientras tanto, quienes votaron preocupados por la carestía tendrán que seguir pendientes de su poder adquisitivo durante los dos años que le quedan de mandato a Trump, quien sigue, al fin y al cabo, siendo el inquilino de la Casa Blanca, cada vez más recargada, suntuosa y estridente.
Ahora en portada
5 de noviembre de 2026
4 de noviembre de 2026
5 de noviembre de 2026
Noticias relacionadas
Hace 10 semanas
La doctrina Carney ante su primera prueba de resistencia
Hace 19 semanas
Brexit, diez años después: anatomía de una irracionalidad colectiva
Hace 24 semanas
El fin del apocalipsis climático, según la ciencia
Lo más leído