Martes, 20 de octubre de 2026


GEOPOLÍTICA
Demasiados barcos para un mar sin reglas
Cada vez hay más barcos para transportar mercancías, pero llevarlas de un puerto a otro resulta más caro. El encarecimiento del combustible y la falta de acuerdo sobre las normas para reducir la contaminación complican el futuro del sector. Antonio Legaz, experto en defensa y seguridad, resume la paradoja: "Nunca ha habido tanta oferta de barcos y, a pesar de ello, nunca ha sido tan cara la posibilidad de moverlos".
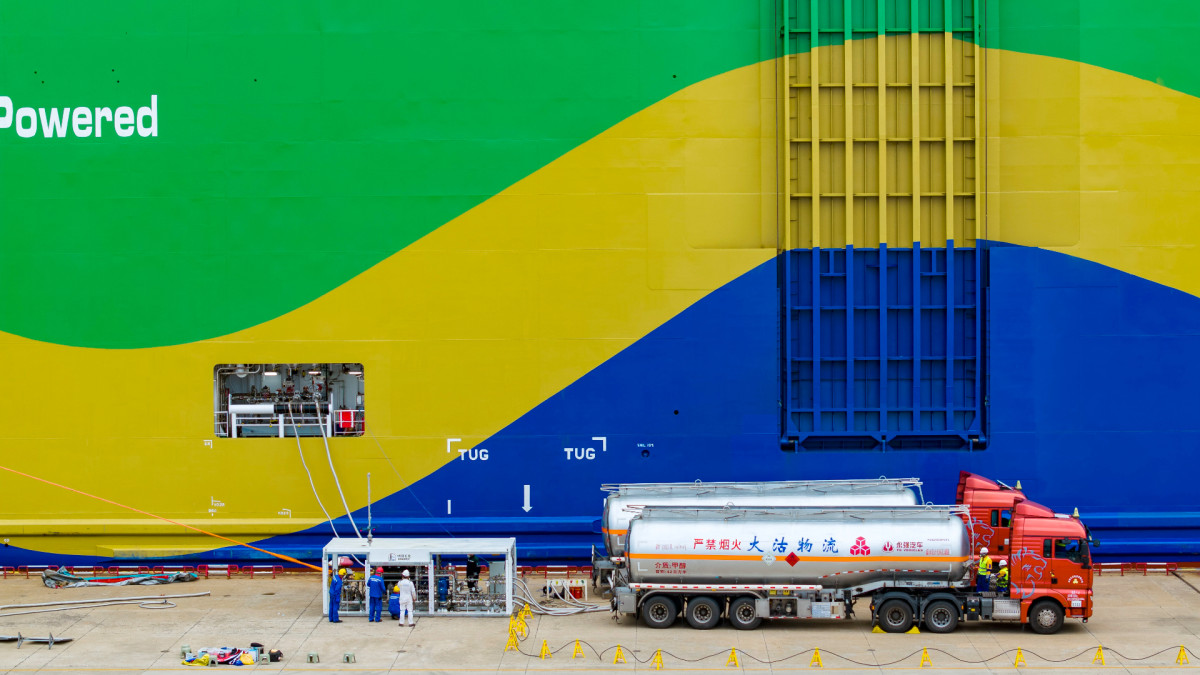
Un camión abastece de metanol verde a un buque en el puerto chino de Tianjin, en septiembre de 2025.Zhao Zishuo / Xinhua News / Europa Press
En marzo de 2027 (o quizá en marzo de 2028; no hay certeza sobre la fecha) debía entrar en vigor el primer mecanismo global de precio al carbono jamás impuesto a una industria entera. El Comité de Protección del Medio Marino de la Organización Marítima Internacional (OMI) llevaba años negociándolo. En octubre de 2025, en Londres, lo aplazó por 57 votos contra 49, tras una moción presentada por Arabia Saudí que muchos delegados atribuyeron, en privado, a la presión estadounidense. Washington había llegado a amenazar con sanciones, restricciones de visado y sobretasas portuarias a los países que respaldasen la norma. Un año después, en la sesión de reconvocatoria, el resultado volvió a ser el mismo: esperar y seguir esperando.
Mientras la OMI discutía sobre plazos, los astilleros chinos, coreanos y japoneses firmaban el mayor contrato de construcción naval de la historia reciente: 1.592 portacontenedores, 12,98 millones de TEU, el equivalente al 38,3% de la flota mundial ya en servicio, esperando turno de entrega. Alphaliner ha hecho la cuenta: solo entre 2027 y 2028 llegarán unos mil buques nuevos, 8,5 millones de TEU, cuatro veces el volumen que el mercado ha absorbido en periodos comparables de su historia. En el peor de los escenarios (crecimiento de la demanda moderado, desguace insuficiente, retorno pleno del tráfico a Suez), el exceso de capacidad podría rozar el 25%, una cifra que solo se había visto en la crisis de fletes de 2014 a 2017.
Aquí conviene detenerse un momento, porque la lógica habitual dice que un exceso de oferta abarata el transporte. Sin embargo, esta vez podría no ser así; la crisis del estrecho de Ormuz ha encarecido de forma estructural el combustible, el seguro y el riesgo de cada travesía, elevando un suelo de costes que ninguna sobrecapacidad logra absorber del todo. Esta es la contradicción central del shipping contemporáneo: nunca ha habido tanta oferta de barcos y, a pesar de ello, nunca ha sido tan cara la posibilidad de moverlos.
La consecuencia industrial ya es observable. TradeWinds ha documentado cómo los astilleros chinos están ganando terreno a sus rivales surcoreanos precisamente después del fracaso del Net-Zero Framework. Corea había apostado con más decisión por diseños de propulsión limpia (GNL, metanol, amoníaco) que hoy carecen de un marco que los haga obligatorios o rentables frente a la opción convencional. Seúl ha respondido por su cuenta, con un plan para reconvertir 889 buques a modelos ecológicos antes de 2035, sin esperar a que la OMI se ponga de acuerdo. Los armadores griegos, actor esencial de las redes marítimas, han optado por respaldar la propuesta conjunta de Panamá y Liberia de cara a la próxima ronda, en un intento de rescatar un consenso que se diluye reunión tras reunión. Y, sin embargo, la construcción no se detiene ni un solo trimestre. Yang Ming ha encargado seis portacontenedores de doble combustible con GNL a Hanwha Ocean; K Line ha situado tres petroleros VLCC en Nihon Shipyard; Winning y CSSC Qingdao Beihai han firmado un pacto de construcción y reparación. Ninguno de esos contratos espera a que Londres resuelva su calendario. Se firman con las reglas de hoy, para barcos que operarán durante veinticinco años bajo reglas que todavía no existen.
La fiabilidad operativa del sistema ya refleja esta acumulación de fricciones: la puntualidad de los itinerarios de las líneas de contenedores cayó en julio y de nuevo en agosto hasta su nivel más bajo de todo 2026. Más allá de la sobrecapacidad que se avecina, los buques europeos siguen desguazándose mayoritariamente en el sur de Asia, a pesar de que Europa dispone de capacidad de reciclaje sobrante sin utilizar. La industria, en suma, sabe que le sobran barcos, sabe que no tiene reglas claras para los que está construyendo y sabe que el entorno energético encarece cada decisión que toma. Pero, aun así, sigue construyendo, sigue posponiendo y sigue esperando.
El propio mecanismo de excedentes que contempla el Net-Zero Framework, pensado para premiar a quien reduzca emisiones antes de lo obligatorio, introduce además una categoría de ganador que no tiene nada que ver con mover mercancía: el armador que acumule créditos sobrantes podrá venderlos a quien no llegue a tiempo, convirtiendo el cumplimiento normativo en un negocio financiero paralelo al propio transporte. Las aseguradoras y las sociedades de clasificación, que hasta ahora tasaban el riesgo de un buque por su edad y su ruta, tendrán que aprender a tasarlo también por su exposición regulatoria, y esa recalificación puede resultar tan determinante como cualquier votación en Londres. La partida, en definitiva, no se decide solo entre quienes construyen los barcos, sino entre quienes logran situarse en el punto exacto de la cadena donde la nueva norma termine concentrando el valor.
Mientras la OMI discutía sobre plazos, los astilleros chinos, coreanos y japoneses firmaban el mayor contrato de construcción naval de la historia reciente: 1.592 portacontenedores, 12,98 millones de TEU, el equivalente al 38,3% de la flota mundial ya en servicio, esperando turno de entrega. Alphaliner ha hecho la cuenta: solo entre 2027 y 2028 llegarán unos mil buques nuevos, 8,5 millones de TEU, cuatro veces el volumen que el mercado ha absorbido en periodos comparables de su historia. En el peor de los escenarios (crecimiento de la demanda moderado, desguace insuficiente, retorno pleno del tráfico a Suez), el exceso de capacidad podría rozar el 25%, una cifra que solo se había visto en la crisis de fletes de 2014 a 2017.
Aquí conviene detenerse un momento, porque la lógica habitual dice que un exceso de oferta abarata el transporte. Sin embargo, esta vez podría no ser así; la crisis del estrecho de Ormuz ha encarecido de forma estructural el combustible, el seguro y el riesgo de cada travesía, elevando un suelo de costes que ninguna sobrecapacidad logra absorber del todo. Esta es la contradicción central del shipping contemporáneo: nunca ha habido tanta oferta de barcos y, a pesar de ello, nunca ha sido tan cara la posibilidad de moverlos.
"La crisis del estrecho de Ormuz ha encarecido de forma estructural el combustible, el seguro y el riesgo de cada travesía"La propia Alphaliner, en su lectura del mercado de compraventa de portacontenedores de segunda mano, ha dejado constancia de una anomalía. El número de operaciones cayó de 199 a 126 entre el primer semestre de 2025 y el mismo periodo de este año, y el mercado "mantiene su fortaleza". No es un mercado que se contrae por falta de compradores, sino uno donde los vendedores han decidido no vender. Los armadores prefieren seguir explotando buques rentables antes que desprenderse de ellos, mientras esperan a ver qué precio alcanzan cuando la oleada de entregas de 2027 y 2028 empiece a golpear el mercado. MSC ha aprovechado esa prudencia ajena para consolidarse como comprador dominante, con 23 adquisiciones en el semestre. La otra cara de la moneda la ocupa CMA CGM, que se ha retirado casi por completo, con una sola operación frente a las diecinueve del año anterior. Ese contraste, una naviera que compra mientras otra observa, es el retrato de una industria que ya no comparte diagnóstico sobre lo que viene.
La OMI aplaza sus reglas y divide a la industria naval
Lo que viene es una apuesta a ciegas. Elena Seco, directora general de la Asociación de Navieros Españoles (ANAVE), lo planteó diciendo que resulta imprescindible que el Comité de Protección del Medio Marino "acuerde unas reglas globales y ambiciosas para el transporte marítimo que terminen con las normativas regionales europeas". La frase es más una queja sobre la fragmentación que una demanda ambientalista. Mientras Londres aplaza la toma de decisiones, Bruselas legisla por su cuenta, y cada armador se encuentra gestionando un mosaico de obligaciones nacionales que ninguna cumbre internacional ha logrado sustituir por una sola. Germán de Melo, presidente del Colegio de Oficiales de la Marina Mercante Española, calificó la sesión de octubre de 2025 como "un día negro para la OMI", y se preguntó abiertamente si el organismo estaba ya "en manos de Estados Unidos y en contra de la descarbonización del transporte marítimo". Que dos voces del sector naviero español coincidan en describir el aplazamiento como una derrota institucional dice algo sobre la magnitud del problema que va más allá de la simple falta de consenso burocrático internacional.La consecuencia industrial ya es observable. TradeWinds ha documentado cómo los astilleros chinos están ganando terreno a sus rivales surcoreanos precisamente después del fracaso del Net-Zero Framework. Corea había apostado con más decisión por diseños de propulsión limpia (GNL, metanol, amoníaco) que hoy carecen de un marco que los haga obligatorios o rentables frente a la opción convencional. Seúl ha respondido por su cuenta, con un plan para reconvertir 889 buques a modelos ecológicos antes de 2035, sin esperar a que la OMI se ponga de acuerdo. Los armadores griegos, actor esencial de las redes marítimas, han optado por respaldar la propuesta conjunta de Panamá y Liberia de cara a la próxima ronda, en un intento de rescatar un consenso que se diluye reunión tras reunión. Y, sin embargo, la construcción no se detiene ni un solo trimestre. Yang Ming ha encargado seis portacontenedores de doble combustible con GNL a Hanwha Ocean; K Line ha situado tres petroleros VLCC en Nihon Shipyard; Winning y CSSC Qingdao Beihai han firmado un pacto de construcción y reparación. Ninguno de esos contratos espera a que Londres resuelva su calendario. Se firman con las reglas de hoy, para barcos que operarán durante veinticinco años bajo reglas que todavía no existen.
"Se firman con las reglas de hoy, para barcos que operarán durante veinticinco años bajo reglas que todavía no existen"Es en ese desfase entre el tiempo de la flota y el tiempo de la política donde la incertidumbre hace divergir las decisiones estratégicas de las grandes navieras. Un portacontenedores tarda entre dos y cuatro años en construirse y opera después durante dos o tres décadas. La OMI, mientras tanto, mide su calendario en sesiones semestrales que puede aplazar sin coste aparente. José Rafael Díaz Hernández, ingeniero especializado en gestión pública y estrategia marítimo-portuaria, ha situado el problema en un plano todavía más material: la crisis energética derivada del bloqueo de Ormuz, con el Brent rozando los 125 dólares, lo que provoca escasez de pinturas y lubricantes derivados del petróleo justo cuando los astilleros asiáticos deben absorber la mayor cartera de pedidos de su historia. Esta situación deja por moraleja que, si la industria naval sigue sufriendo estos estrangulamientos, le será difícil cumplir con las estrictas normas en materia de control de emisiones, aunque esas normas llegasen finalmente a aprobarse. Es decir, incluso si Londres decidiera mañana lo que lleva dos años posponiendo, el sistema industrial que debería ejecutar esa decisión ya arrastra un cuello de botella que ninguna votación resuelve.
La fiabilidad operativa del sistema ya refleja esta acumulación de fricciones: la puntualidad de los itinerarios de las líneas de contenedores cayó en julio y de nuevo en agosto hasta su nivel más bajo de todo 2026. Más allá de la sobrecapacidad que se avecina, los buques europeos siguen desguazándose mayoritariamente en el sur de Asia, a pesar de que Europa dispone de capacidad de reciclaje sobrante sin utilizar. La industria, en suma, sabe que le sobran barcos, sabe que no tiene reglas claras para los que está construyendo y sabe que el entorno energético encarece cada decisión que toma. Pero, aun así, sigue construyendo, sigue posponiendo y sigue esperando.
"La industria, en suma, sabe que le sobran barcos, sabe que no tiene reglas claras para los que está construyendo y sabe que el entorno energético encarece cada decisión que toma"Cuando esas reglas se fijen, la línea que separe a ganadores de perdedores no pasará únicamente por los astilleros o las banderas, sino por quién controla el suministro del combustible que la norma termine premiando. Si el marco favorece el metanol o el amoníaco verde, grandes centros de abastecimiento como Róterdam y Singapur reforzarán su posición, mientras otros puertos podrán ganar relevancia si consiguen desarrollar una oferta competitiva de combustibles alternativos. En España, los proyectos de Huelva y Algeciras podrían contribuir a ese cambio, aunque su capacidad efectiva de suministro todavía debe acreditarse.
El propio mecanismo de excedentes que contempla el Net-Zero Framework, pensado para premiar a quien reduzca emisiones antes de lo obligatorio, introduce además una categoría de ganador que no tiene nada que ver con mover mercancía: el armador que acumule créditos sobrantes podrá venderlos a quien no llegue a tiempo, convirtiendo el cumplimiento normativo en un negocio financiero paralelo al propio transporte. Las aseguradoras y las sociedades de clasificación, que hasta ahora tasaban el riesgo de un buque por su edad y su ruta, tendrán que aprender a tasarlo también por su exposición regulatoria, y esa recalificación puede resultar tan determinante como cualquier votación en Londres. La partida, en definitiva, no se decide solo entre quienes construyen los barcos, sino entre quienes logran situarse en el punto exacto de la cadena donde la nueva norma termine concentrando el valor.
Ahora en portada
19 de octubre de 2026
20 de octubre de 2026
Noticias relacionadas
Hace 2 semanas
La voz propia como marca España: ¿Qué gana el país?
Hace 3 semanas
Mirar al mar: la lección que España sigue aplazando
Hace 24 semanas