Viernes, 25 de septiembre de 2026


ENERGÍA E INDUSTRIA
El futuro industrial de Europa se decide dentro de una batería
Sebastián Puig, coronel de Intendencia de la Armada en la reserva, analiza el desafío que afronta Europa ante el dominio chino de la industria de las baterías y el rápido crecimiento de su demanda. En estos momentos, el continente se plantea qué capacidades debe conservar: "La regulación puede orientar la demanda, pero no crea por sí sola una industria capaz de producir con calidad, volumen y coste competitivos", incide el también consultor estratégico en SP STRATUM.
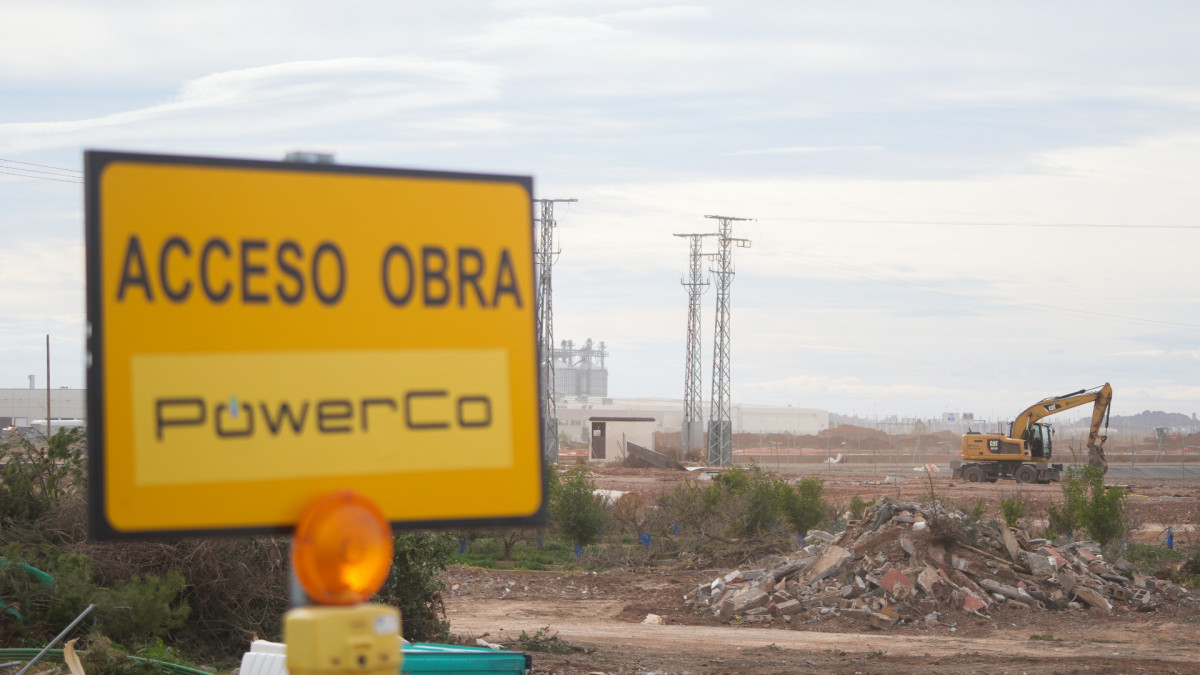
Estado de la obra de la nueva gigafactoría de PowerCo en Sagunto (València) en 2025.Jorge Gil / Europa Press
Cuando hablamos de autonomía estratégica europea no nos referimos a fabricar en Europa todo lo que consumimos. Eso sería perseguir una autarquía imposible por costosa, ineficiente e impracticable. La autonomía estratégica significa conservar la libertad de decisión cuando una crisis, una interrupción del suministro o un cambio en las condiciones del entorno pone a prueba la continuidad de un sistema. Aplicado al mundo de las baterías, exige determinar en qué eslabones de la cadena de suministro consideramos aceptable depender de mercados diversificados y socios fiables, y en cuáles debemos ser capaces de producir, operar, adaptar o recuperar sin quedar sometidos a un anclaje externo.
La ventaja china permite medir la distancia estratégica y tecnológica. A finales de 2025, China concentraba más del 80% de la capacidad nominal mundial de fabricación de baterías de ion-litio. Los paquetes de baterías costaban allí, en promedio, un 35% menos que en Europa. Esa diferencia no nace de una fábrica barata ni de una subvención aislada. Es el efecto acumulado de escala, integración de proveedores, acceso a minerales críticos, equipos de fabricación, experiencia productiva, aprendizaje acelerado y continuidad del apoyo político, incluyendo subsidios. China no creó las debilidades industriales europeas. Comprendió antes hacia dónde se desplazaba el valor y construyó un sistema alrededor de ese futuro.
Europa ha respondido con regulación, financiación y el anuncio de numerosos proyectos de gigafactorías. Pero aquí conviene distinguir dos conceptos que en español solemos traducir con la misma palabra: capacity y capability. La primera expresa el volumen que una planta podría producir según su diseño, y es lo que los políticos y medios suelen anunciar a bombo y platillo. La segunda es la aptitud efectiva para fabricar celdas cualificadas, de manera sostenida, con rendimientos elevados, pocas mermas, entregas fiables y costes competitivos. Una gigafactoría puede aumentar la capacity europea sin apenas reforzar su capability si los materiales, los equipos, el software, el conocimiento, la gobernanza y los derechos de decisión permanecen bajo control externo. La capacidad nominal es una cifra; la capacidad industrial real es la facultad de producir y seguir produciendo, tanto en condiciones ordinarias como durante una crisis o un conflicto.
Las baterías no sustituyen a las redes, las interconexiones, la generación gestionable ni las soluciones de larga duración. Cumplen otras funciones: responden en milisegundos, desplazan energía entre horas, reducen picos, aportan reservas y protegen la calidad del suministro. Algo parecido ocurre en los centros de datos. Allí no reemplazan toda la arquitectura necesaria para superar una interrupción prolongada, pero se han convertido en una capa crítica de respuesta inmediata y continuidad operativa. Energía, capacidad digital y control tecnológico comienzan así a depender de la misma infraestructura crítica.
Por eso resulta insuficiente preguntar dónde se fabrica una celda. Con frecuencia tratamos como equivalentes cuatro realidades distintas: producción localizada en Europa, valor añadido retenido en Europa, tecnología y propiedad intelectual controladas desde Europa y acceso externo suficientemente diversificado y resiliente. Pueden coincidir, pero no siempre lo hacen. Una empresa europea sin producción competitiva no garantiza resiliencia. Del mismo modo, una inversión extranjera que arraigue localmente proveedores, ingeniería, investigación, datos y capacidad de decisión puede aportar más autonomía que una bandera europea colocada sobre un sistema importado.
No todos los eslabones exigen producción europea. Algunos pueden protegerse mediante suministro diversificado (incluyendo recursos europeos no explotados), reservas, contratos de largo plazo, asociaciones fiables o derechos de acceso a la tecnología. La verdadera estrategia empieza cuando esas elecciones se hacen explícitas a todos los actores del ecosistema y se actúa en consecuencia. Por su parte, las ayudas públicas deben perseguir resultados verificables, no promesas grandilocuentes: producción cualificada, rendimiento, coste, aprendizaje, desarrollo de proveedores y capacidad autónoma de recuperación. El dinero público debe comprar capacidad real (capability), no anuncios ni mera capacidad nominal (capacity).
"La autonomía estratégica significa conservar la libertad de decisión cuando una crisis, una interrupción del suministro o un cambio en las condiciones del entorno pone a prueba la continuidad de un sistema"La batería ha dejado hace tiempo de ser un componente más del vehículo eléctrico. Hoy forma parte de toda una infraestructura transversal, capaz de sostener la movilidad eléctrica, pero también de equilibrar redes con una presencia creciente de energías renovables, estabilizar el consumo de fábricas y edificios, proteger procesos industriales sensibles y proporcionar respuesta inmediata a centros de datos, hospitales, telecomunicaciones e instalaciones de defensa. No todas estas aplicaciones requieren la misma química, duración o densidad energética. Comparten, sin embargo, una misma base industrial y logística: materiales procesados, procesos químicos, celdas, electrónica de potencia, 'software', integración, mantenimiento y reciclaje.
Europa reguló el objetivo final antes de asegurar la ruta industrial
La Unión Europea señaló con claridad el rumbo de la electrificación, pero lo hizo antes de asegurar una cadena de valor competitiva en suficientes eslabones. Esto no invalida la necesaria transición energética, si bien revela un problema de secuencia. La regulación, que es capaz de orientar la demanda, no puede crear por sí sola una industria capaz de producir con calidad, volumen y coste competitivos.La ventaja china permite medir la distancia estratégica y tecnológica. A finales de 2025, China concentraba más del 80% de la capacidad nominal mundial de fabricación de baterías de ion-litio. Los paquetes de baterías costaban allí, en promedio, un 35% menos que en Europa. Esa diferencia no nace de una fábrica barata ni de una subvención aislada. Es el efecto acumulado de escala, integración de proveedores, acceso a minerales críticos, equipos de fabricación, experiencia productiva, aprendizaje acelerado y continuidad del apoyo político, incluyendo subsidios. China no creó las debilidades industriales europeas. Comprendió antes hacia dónde se desplazaba el valor y construyó un sistema alrededor de ese futuro.
Europa ha respondido con regulación, financiación y el anuncio de numerosos proyectos de gigafactorías. Pero aquí conviene distinguir dos conceptos que en español solemos traducir con la misma palabra: capacity y capability. La primera expresa el volumen que una planta podría producir según su diseño, y es lo que los políticos y medios suelen anunciar a bombo y platillo. La segunda es la aptitud efectiva para fabricar celdas cualificadas, de manera sostenida, con rendimientos elevados, pocas mermas, entregas fiables y costes competitivos. Una gigafactoría puede aumentar la capacity europea sin apenas reforzar su capability si los materiales, los equipos, el software, el conocimiento, la gobernanza y los derechos de decisión permanecen bajo control externo. La capacidad nominal es una cifra; la capacidad industrial real es la facultad de producir y seguir produciendo, tanto en condiciones ordinarias como durante una crisis o un conflicto.
"China no creó las debilidades industriales europeas. Comprendió antes hacia dónde se desplazaba el valor y construyó un sistema alrededor de ese futuro"La automoción muestra con especial claridad lo que está en juego. El valor del vehículo se desplaza desde el motor de combustión y la fabricación mecánica hacia la batería, la electrónica, el software y el control de la cadena de suministro. Seguir ensamblando automóviles ya no garantiza conservar la mayor parte del margen, el conocimiento o la capacidad de decidir la siguiente generación tecnológica. España, segundo fabricante europeo de vehículos, tiene mucho que proteger. Las empresas asociadas a ANFAC facturaron 80.315 millones de euros en 2025 e invirtieron una cifra récord cercana a 3.200 millones. La cuestión no es solo mantener las plantas abiertas, sino lograr que la transformación preserve ingeniería, proveedores, propiedad intelectual y capacidad tecnológica en nuestro país.
Más allá del automóvil
El almacenamiento estacionario amplía todavía más la dimensión del reto. En 2025 se instalaron en el mundo 108 GW de nueva capacidad de almacenamiento con baterías, un 40% más que el año anterior. Cerca del 80% correspondió a instalaciones de gran escala y alrededor del 90% utilizó tecnología LFP, basada en litio, hierro y fosfato. La Comisión Europea estima que la Unión necesitará aproximadamente 200 GW de almacenamiento total en 2030, frente a unos 55 GW a comienzos de 2026. La cifra incluye otras tecnologías, no solo baterías, pero muestra la velocidad a la que debe crecer la flexibilidad del sistema eléctrico.Las baterías no sustituyen a las redes, las interconexiones, la generación gestionable ni las soluciones de larga duración. Cumplen otras funciones: responden en milisegundos, desplazan energía entre horas, reducen picos, aportan reservas y protegen la calidad del suministro. Algo parecido ocurre en los centros de datos. Allí no reemplazan toda la arquitectura necesaria para superar una interrupción prolongada, pero se han convertido en una capa crítica de respuesta inmediata y continuidad operativa. Energía, capacidad digital y control tecnológico comienzan así a depender de la misma infraestructura crítica.
Por eso resulta insuficiente preguntar dónde se fabrica una celda. Con frecuencia tratamos como equivalentes cuatro realidades distintas: producción localizada en Europa, valor añadido retenido en Europa, tecnología y propiedad intelectual controladas desde Europa y acceso externo suficientemente diversificado y resiliente. Pueden coincidir, pero no siempre lo hacen. Una empresa europea sin producción competitiva no garantiza resiliencia. Del mismo modo, una inversión extranjera que arraigue localmente proveedores, ingeniería, investigación, datos y capacidad de decisión puede aportar más autonomía que una bandera europea colocada sobre un sistema importado.
"Una inversión extranjera que arraigue localmente proveedores y capacidad de decisión puede aportar más autonomía que una bandera europea colocada sobre un sistema importado"El criterio definitivo es la recuperabilidad: tras una perturbación, ¿cuánto tardamos en restablecer la producción o el servicio? La respuesta depende de proveedores alternativos, repuestos, acceso al software, personal formado, capacidad de ensayo y autoridad para actualizar el sistema. Una cadena optimizada para funcionar con el mínimo coste en circunstancias normales puede resultar muy frágil cuando cambian las condiciones del entorno.
De la ambición a la ejecución
La respuesta europea no puede ser cerrar el mercado ni subvencionar indefinidamente cada tramo de la cadena. Se necesita una política industrial disciplinada. Primero, identificar los nodos cuya interrupción paralizaría actividades esenciales o erosionaría de forma irreversible el conocimiento. Después, crear demanda previsible y financiable en movilidad, redes, industria e infraestructuras críticas. También debe reducir desventajas estructurales en energía, financiación y permisos; asegurar alianzas para materiales y procesamiento; y conservar capacidades en ingeniería de proceso, electrónica de potencia, sistemas que gestionan la batería (BMS) y el uso de la energía (EMS), software, datos, ensayo, integración y reciclaje.No todos los eslabones exigen producción europea. Algunos pueden protegerse mediante suministro diversificado (incluyendo recursos europeos no explotados), reservas, contratos de largo plazo, asociaciones fiables o derechos de acceso a la tecnología. La verdadera estrategia empieza cuando esas elecciones se hacen explícitas a todos los actores del ecosistema y se actúa en consecuencia. Por su parte, las ayudas públicas deben perseguir resultados verificables, no promesas grandilocuentes: producción cualificada, rendimiento, coste, aprendizaje, desarrollo de proveedores y capacidad autónoma de recuperación. El dinero público debe comprar capacidad real (capability), no anuncios ni mera capacidad nominal (capacity).
"La verdadera estrategia empieza cuando esas elecciones se hacen explícitas a todos los actores del ecosistema y se actúa en consecuencia"En Europa contamos con investigación, empresas, ingeniería, mercado y recursos financieros. Lo que todavía nos falta es decisión política y capacidad de ejecución para alinear esos activos con la velocidad que exige la competencia global. La encrucijada no consiste en decidir si queremos producir más baterías. Hay que determinar qué partes del sistema necesitamos controlar para que nuestra transición energética, nuestra industria y nuestras infraestructuras críticas sigan siendo realmente europeas. La autonomía estratégica no se mide por cuántas dependencias eliminamos, sino por si conservamos la capacidad de elegir cuando las condiciones dejan de sernos favorables.
Sebastián Puig Soler
Coronel de Intendencia de la Armada en la reserva y consultor estratégico en SP STRATUM
Es especialista en Tecnologías de la Información, Aprovisionamiento, Gestión Económica y Programas Internacionales. Máster en Administración de Empresas por la Universidad Pontificia de Comillas (ICAI-ICADE) y diplomado de Estado Mayor de las Fuerzas Armadas.
Ahora en portada
25 de septiembre de 2026
25 de septiembre de 2026
25 de septiembre de 2026
Noticias relacionadas
Hace 2 semanas
Europa puede acabar enviando 8.300 millones de euros del automóvil a sus competidores
Hace 2 semanas
Tierras raras: Europa no necesita ser autosuficiente
Hace 24 semanas
La carrera europea por las materias primas críticas tiene un punto ciego
Lo más leído